国信价值 · 931052
全收益代码:H21052;代表ETF:512040;发布/策略重构分界:2017-12-08。历史修订口径见说明。
截至2026-09-10。单击图例隐藏/显示,双击仅查看一条曲线;拖动可缩放,双击绘图区复位。
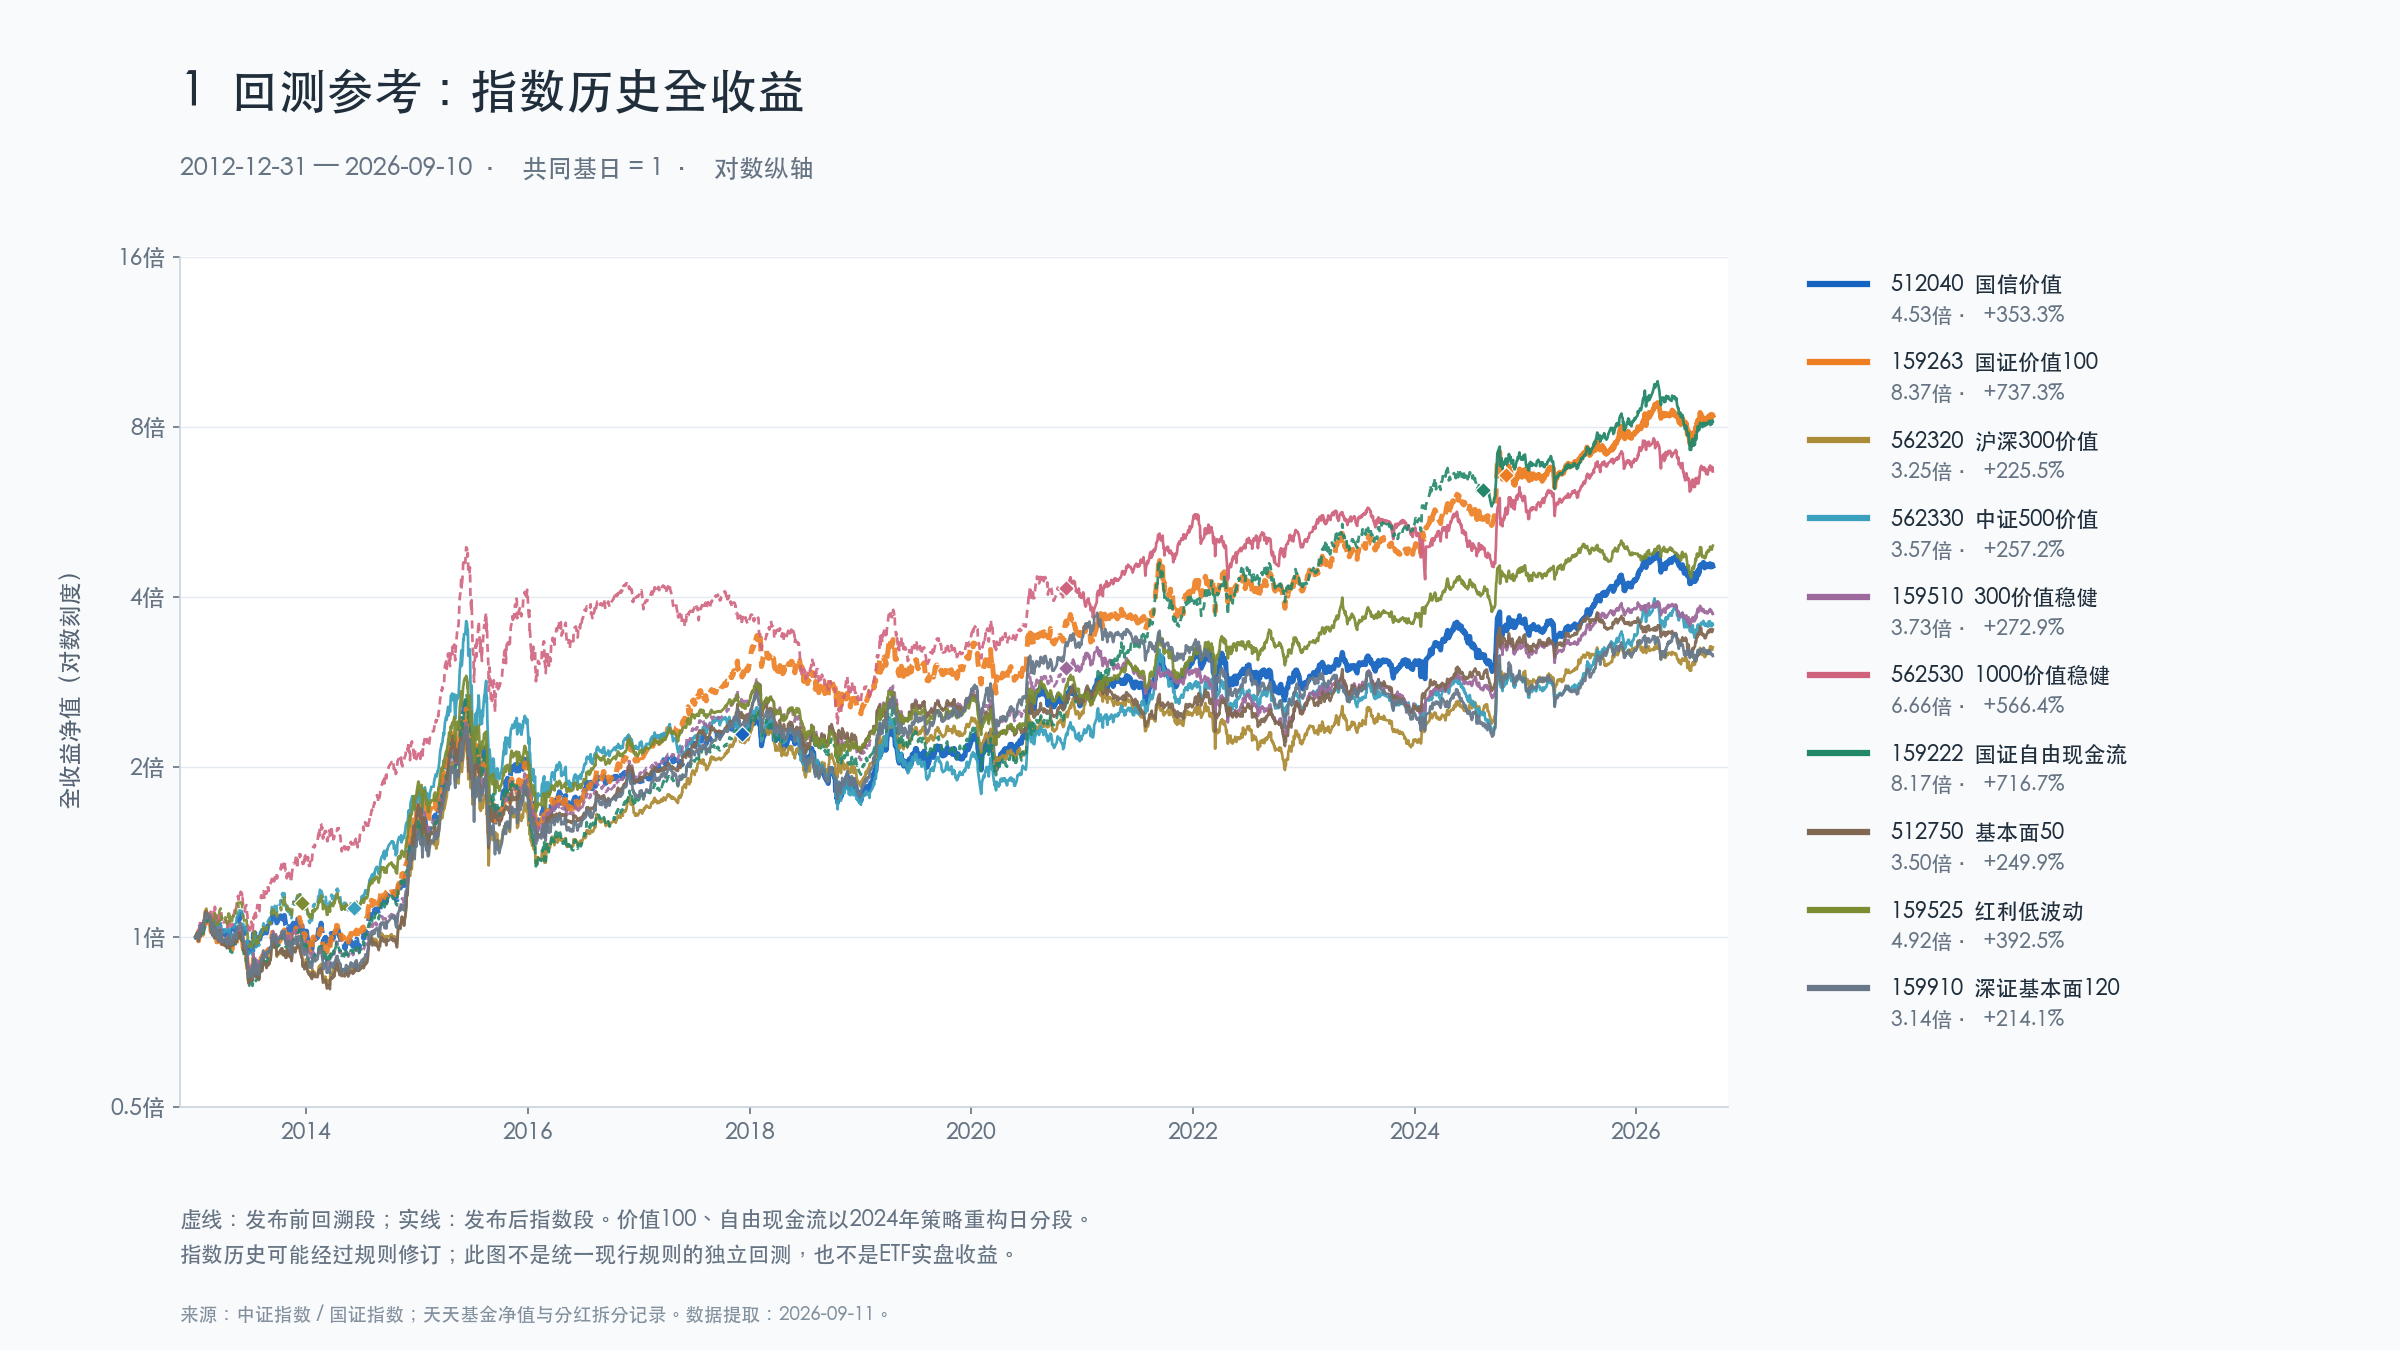
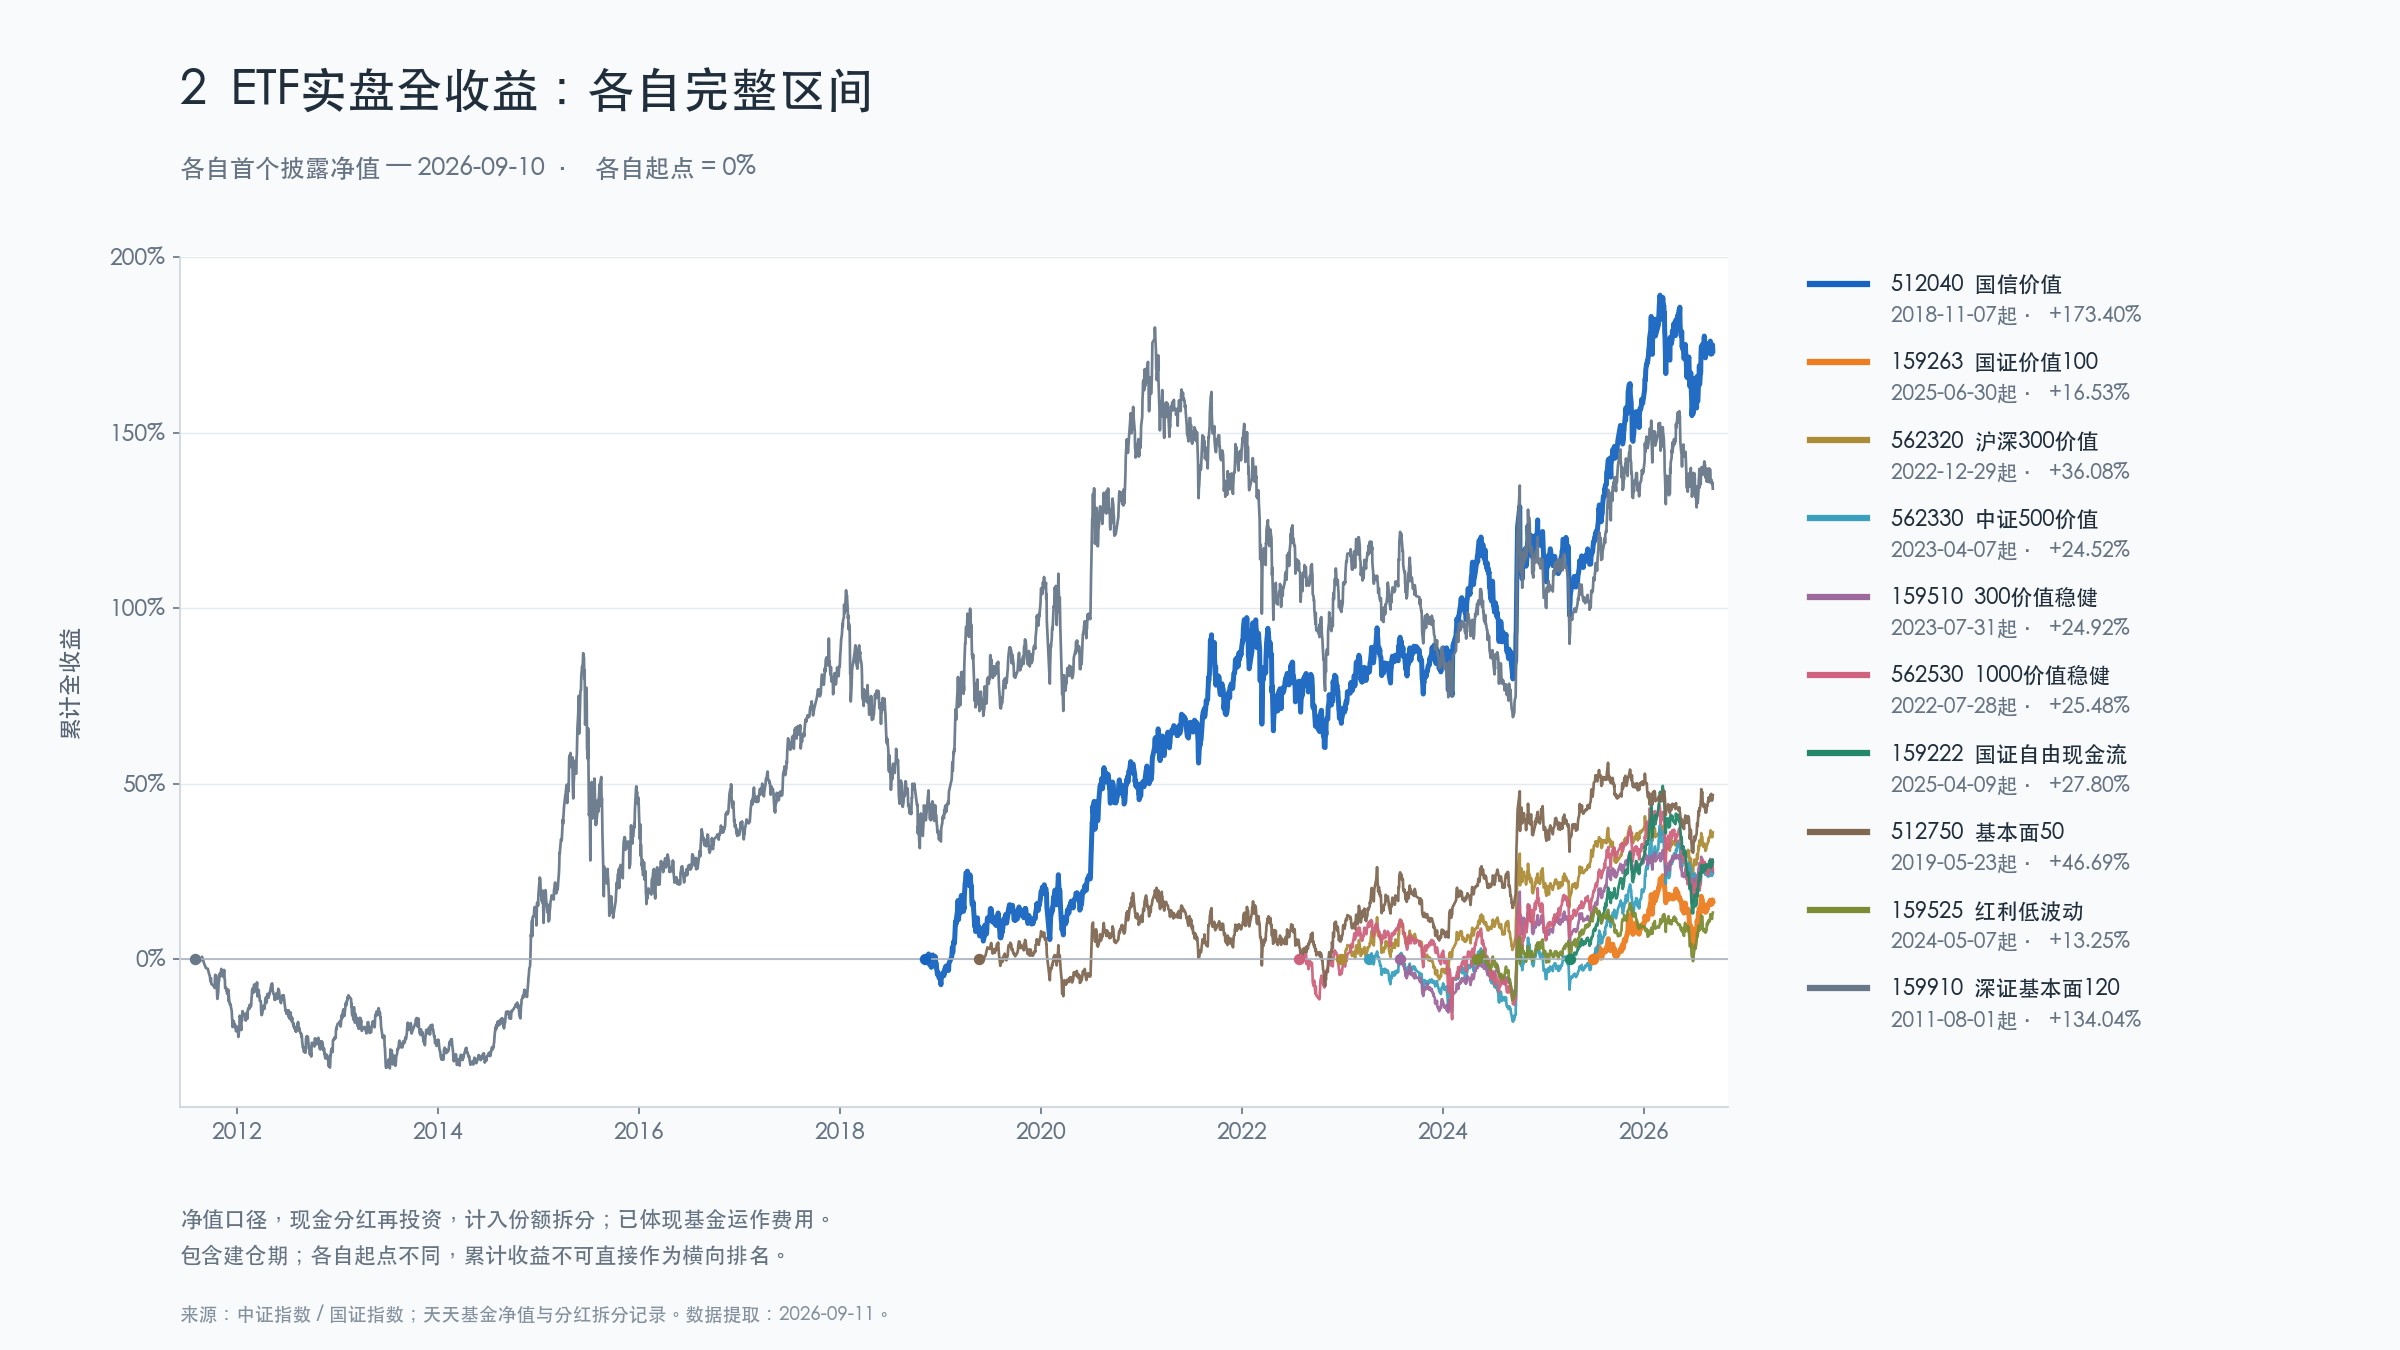
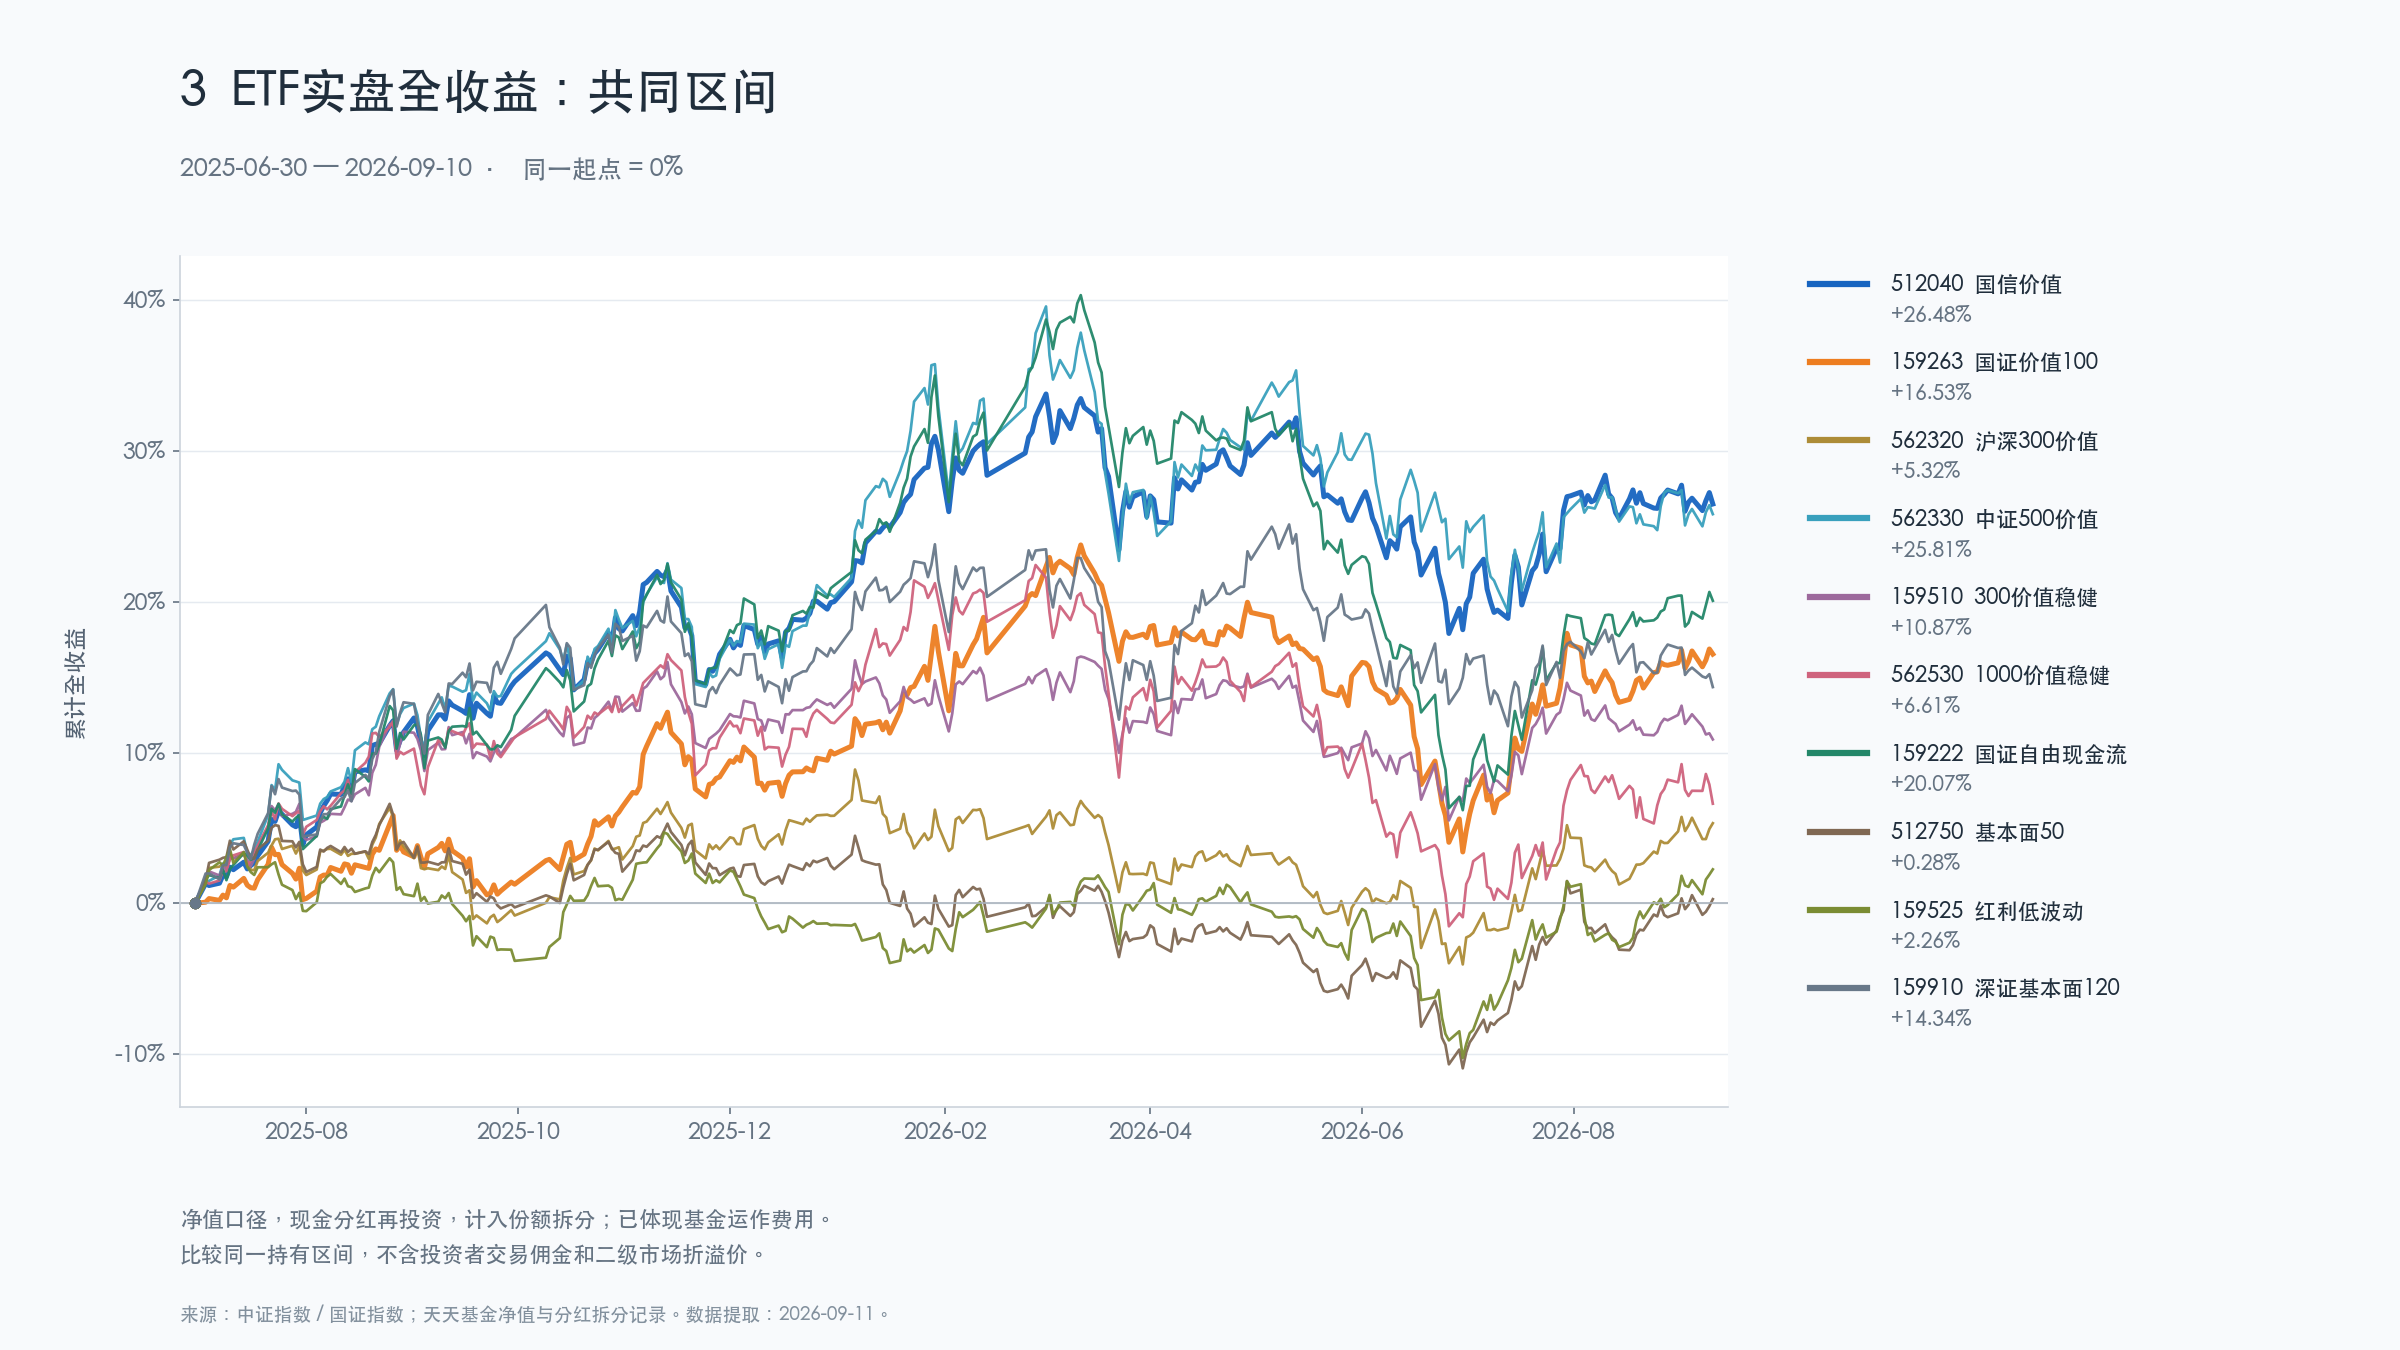
第一张采用指数公司历史全收益序列,含回溯与发布后数据;后两张采用真实基金净值复权。两种口径分别展示,没有拼接。
核验日期:2026-09-11。以下为可取得的官方编制方案摘要,不代表全段历史均按现行方案计算;指数代码与代表ETF代码分开列示。权重上限在调整时约束,日常权重可漂移。
| 指数 / 代表ETF | 样本空间与数量 | 核心选样规则 | 加权与集中度约束 | 调仓与缓冲规则 | 官方来源 |
|---|---|---|---|---|---|
| 931052 国信价值 / 512040 | 中证全指样本空间;100只 | 剔除高质押、高商誉及低ESG评级;六期ROE(TTM)均值≥12%、各期≥8%;结合PE、PB、股息率选样。 | 等权;调整后每只约1%,之后随价格漂移。 | 半年:6、12月第二个周五的下一交易日;一般换样≤20%;80/120名缓冲,另设老样本ROE缓冲。 | 2022-11 V1.2 |
| 980081 国证价值100 / 159263 | 沪深北合格证券;100只 | 流动性、盈利与ROE稳定性筛选;按盈利收益率、股息率、自由现金流率综合评分,金融地产使用前两项。 | 价值得分倾斜自由流通市值;单股≤8%、国证二级行业≤20%。 | 季度:3、6、9、12月第二个周五的下一交易日;换样≤50%,备选5%。 | 官方方案 |
| 000919 沪深300价值 / 562320 | 沪深300;100只 | 股息、净资产、净现金流、盈利相对价格的四项比率,经标准化等比例合成价值得分。 | 调整市值加权;单股≤10%。 | 半年:6、12月第二个周五的下一交易日;一般换样≤20%,80/120名缓冲。 | 2025-01 V1.2 |
| H30352 中证500价值 / 562330 | 中证500;150只 | 股息、净资产、净现金流、盈利相对价格的四项比率,经标准化合成价值得分。 | 调整市值加权;本方案未单列个股或行业上限。 | 半年:6、12月第二个周五的下一交易日;一般换样≤30%,105/195名缓冲。 | 2025-01 V1.2 |
| 931586 300价值稳健 / 159510 | 沪深300;最多80只 | 行业内质量筛选前一半,再综合基础权重、估值及低波因子得分选样;负得分剔除。 | 以调整后得分加权;不是简单等权,方案未单列统一权重上限。 | 季度:3、6、9、12月第二个周五的下一交易日;权重因子同步调整。 | 2021-10 V1.1 系列 |
| 931588 1000价值稳健 / 562530 | 中证1000;最多150只 | 行业内质量筛选前一半,再综合基础权重、估值及低波因子得分选样;负得分剔除。 | 以调整后得分加权;不是简单等权,方案未单列统一权重上限。 | 季度:3、6、9、12月第二个周五的下一交易日;权重因子同步调整。 | 2021-10 V1.1 系列 |
| 980092 国证自由现金流 / 159222 | 沪深北合格证券;100只;排除金融地产 | 筛选ROE稳定性、正自由现金流、正企业价值和持续正经营现金流,再选自由现金流/企业价值最高者。 | 按自由现金流金额加权;单股≤10%。选样看比率,加权看金额。 | 季度:3、6、9、12月第二个周五的下一交易日;备选5%,方案未列换样数量上限。 | 官方方案 |
| 000925 基本面50 / 512750 | 中证全指样本空间;50只 | 流动性筛选后,综合5年平均营收、现金流、分红及调整时净资产,选基本面规模最大者。 | 按自由流通比例调整后的基本面价值加权,不是简单总市值加权。 | 年度:6月第二个周五的下一交易日;权重因子同步调整。 | 2023-12 V1.2 |
| H30269 红利低波动 / 159525 | 中证全指样本空间;50只 | 连续3年分红;剔除支付率异常与每股股利非增长者,先选高股息75只,再选波动最低50只。 | 股息率加权;单股≤15%。 | 年度:12月第二个周五的下一交易日;一般换样≤20%,低股息剔除存在例外。 | 2020-12 V1.1 |
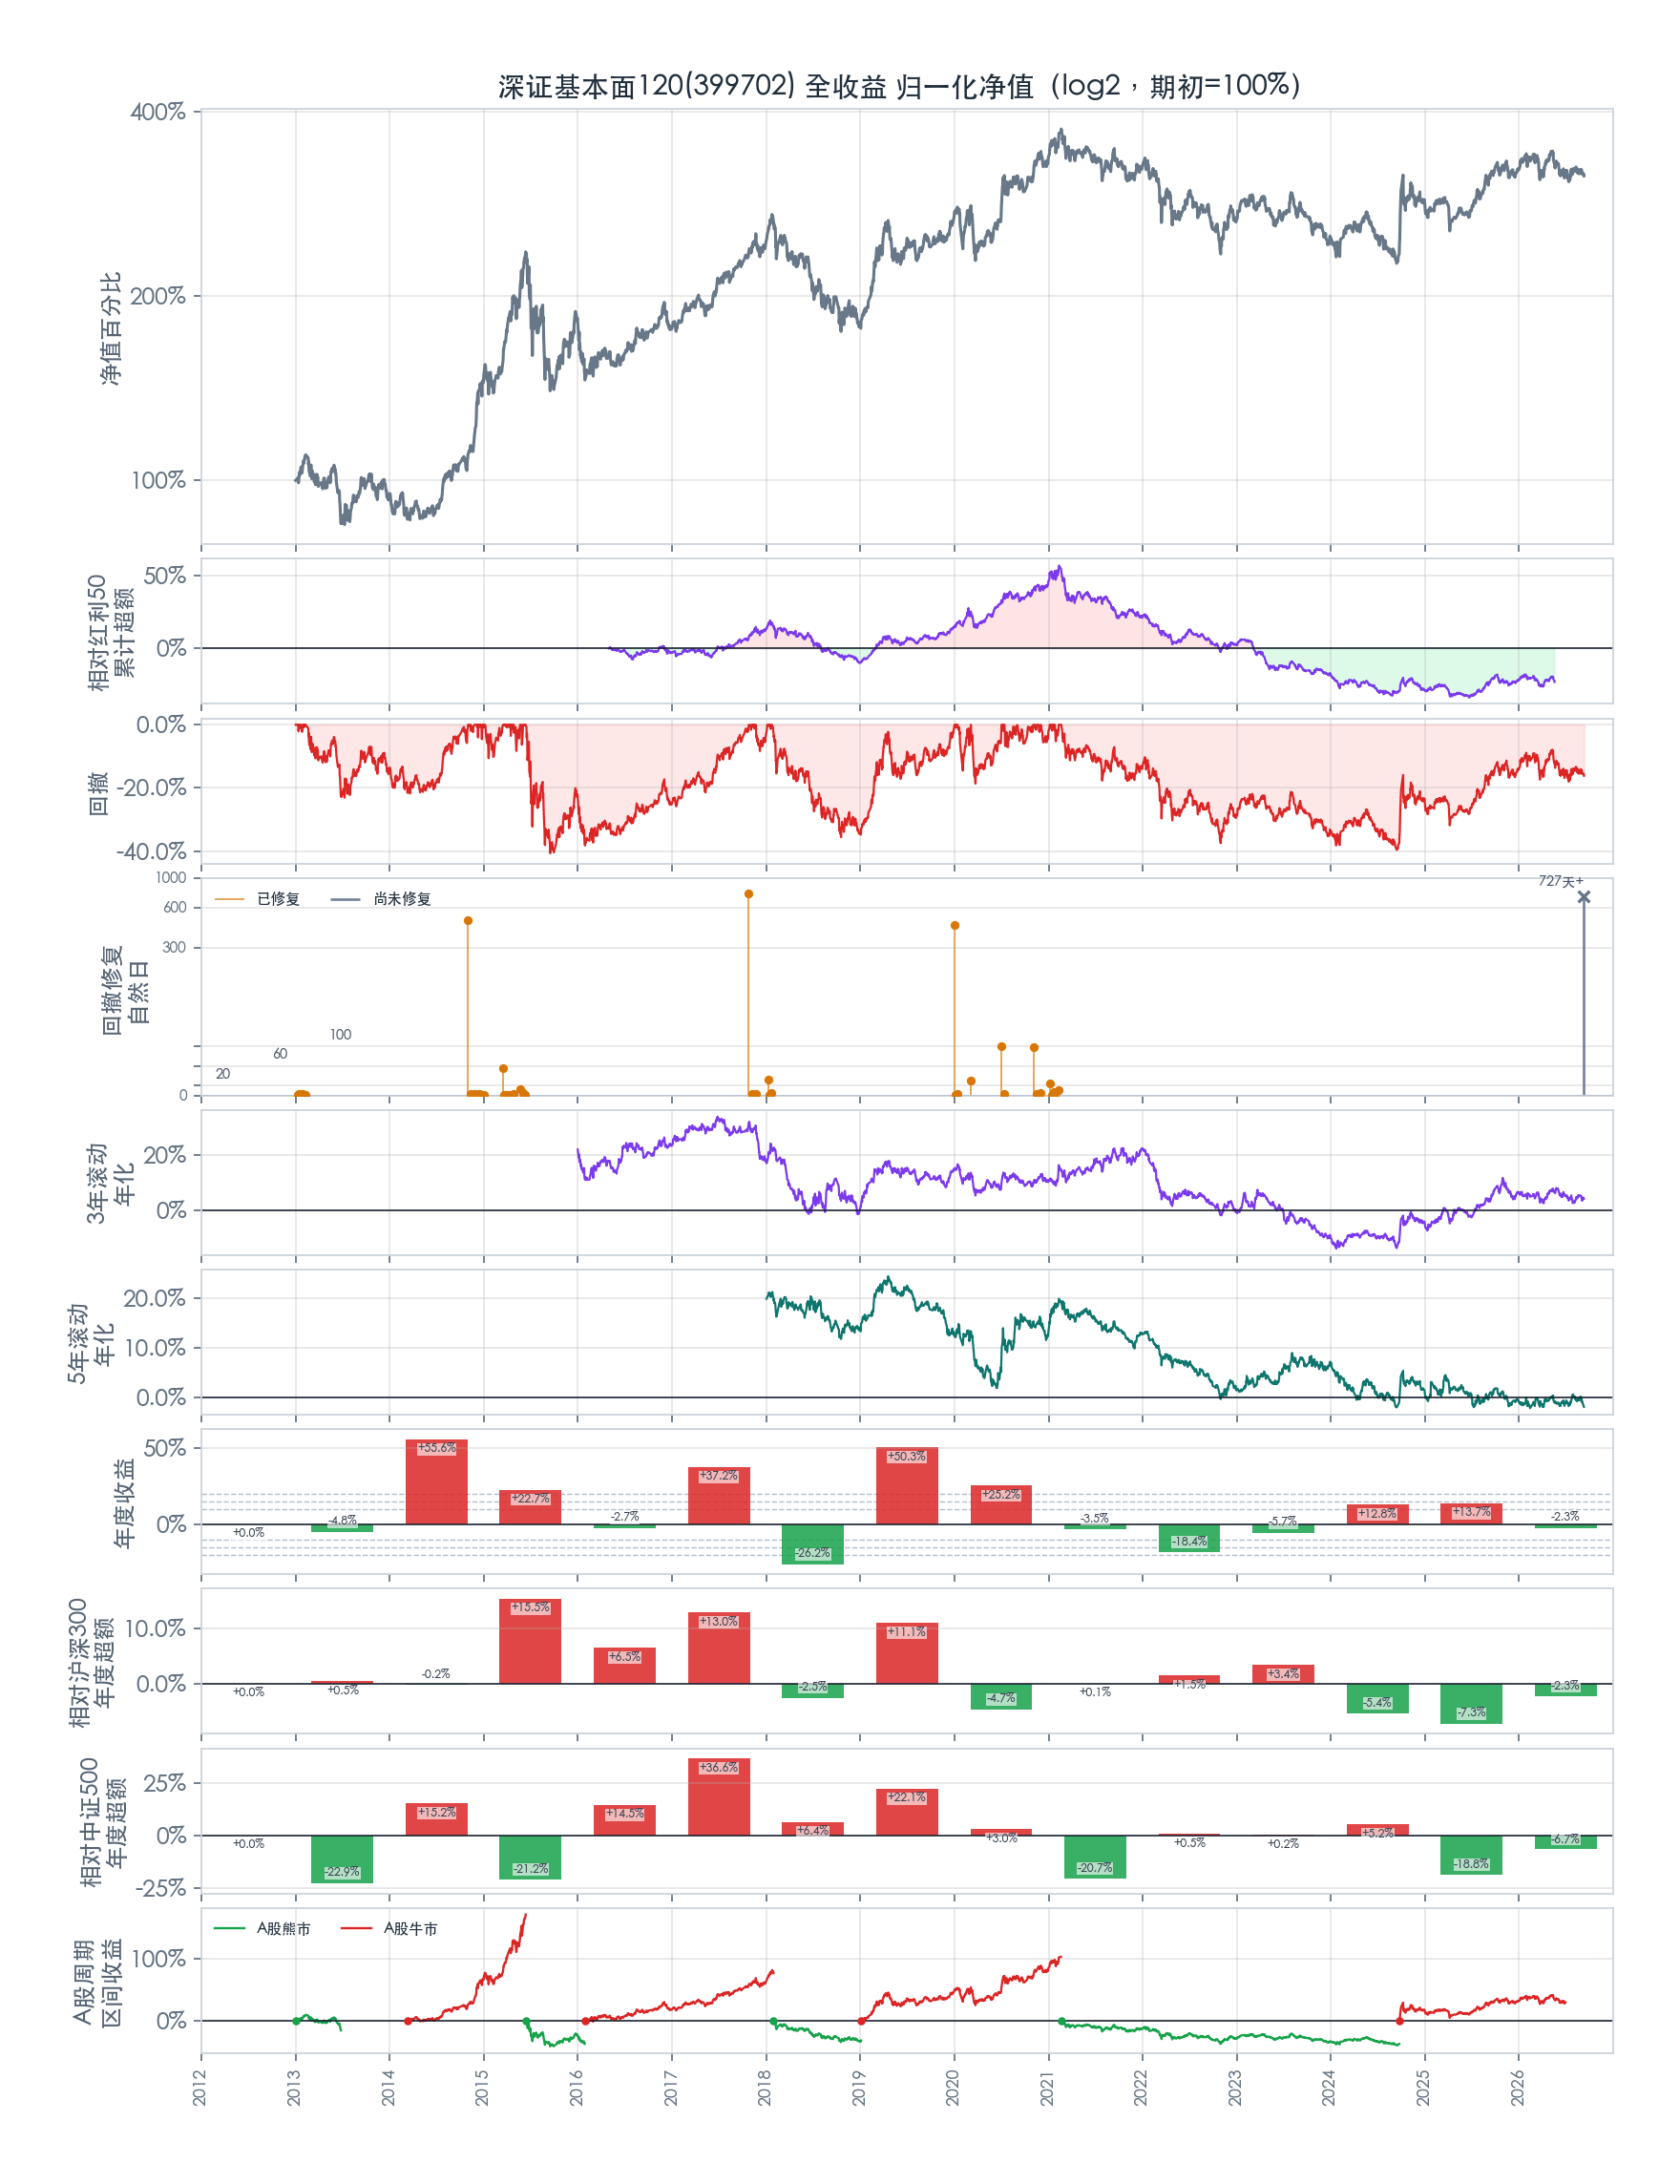
| 399702 深证基本面120 / 159910 | 深市合格证券;120只 | 流动性筛选后,以营收、现金流、净资产、分红四项基本面规模选样;历史不足5年用可得年数。 | 按自由流通比例调整后的基本面价值加权;方案未单列统一权重上限。 | 年度:6月第二个周五的下一交易日;权重因子同步调整。 | 2020-12 V1.1 系列 |
换样比例是样本数量限制,不是资金换手率;退市及收购、合并、分拆等可触发临时调整,按官方维护细则与公告执行。“价值”不等于同一种策略:质量筛选、低估值、基本面规模、股息和自由现金流各有不同的风险暴露。
虚线:发布前回溯段;实线:发布后指数段。价值100、自由现金流以2024年策略重构日分段。
指数历史可能经过规则修订;此图不是统一现行规则的独立回测,也不是ETF实盘收益。
净值口径,现金分红再投资,计入份额拆分;已体现基金运作费用。
包含建仓期;各自起点不同,累计收益不可直接作为横向排名。
净值口径,现金分红再投资,计入份额拆分;已体现基金运作费用。
比较同一持有区间,不含投资者交易佣金和二级市场折溢价。
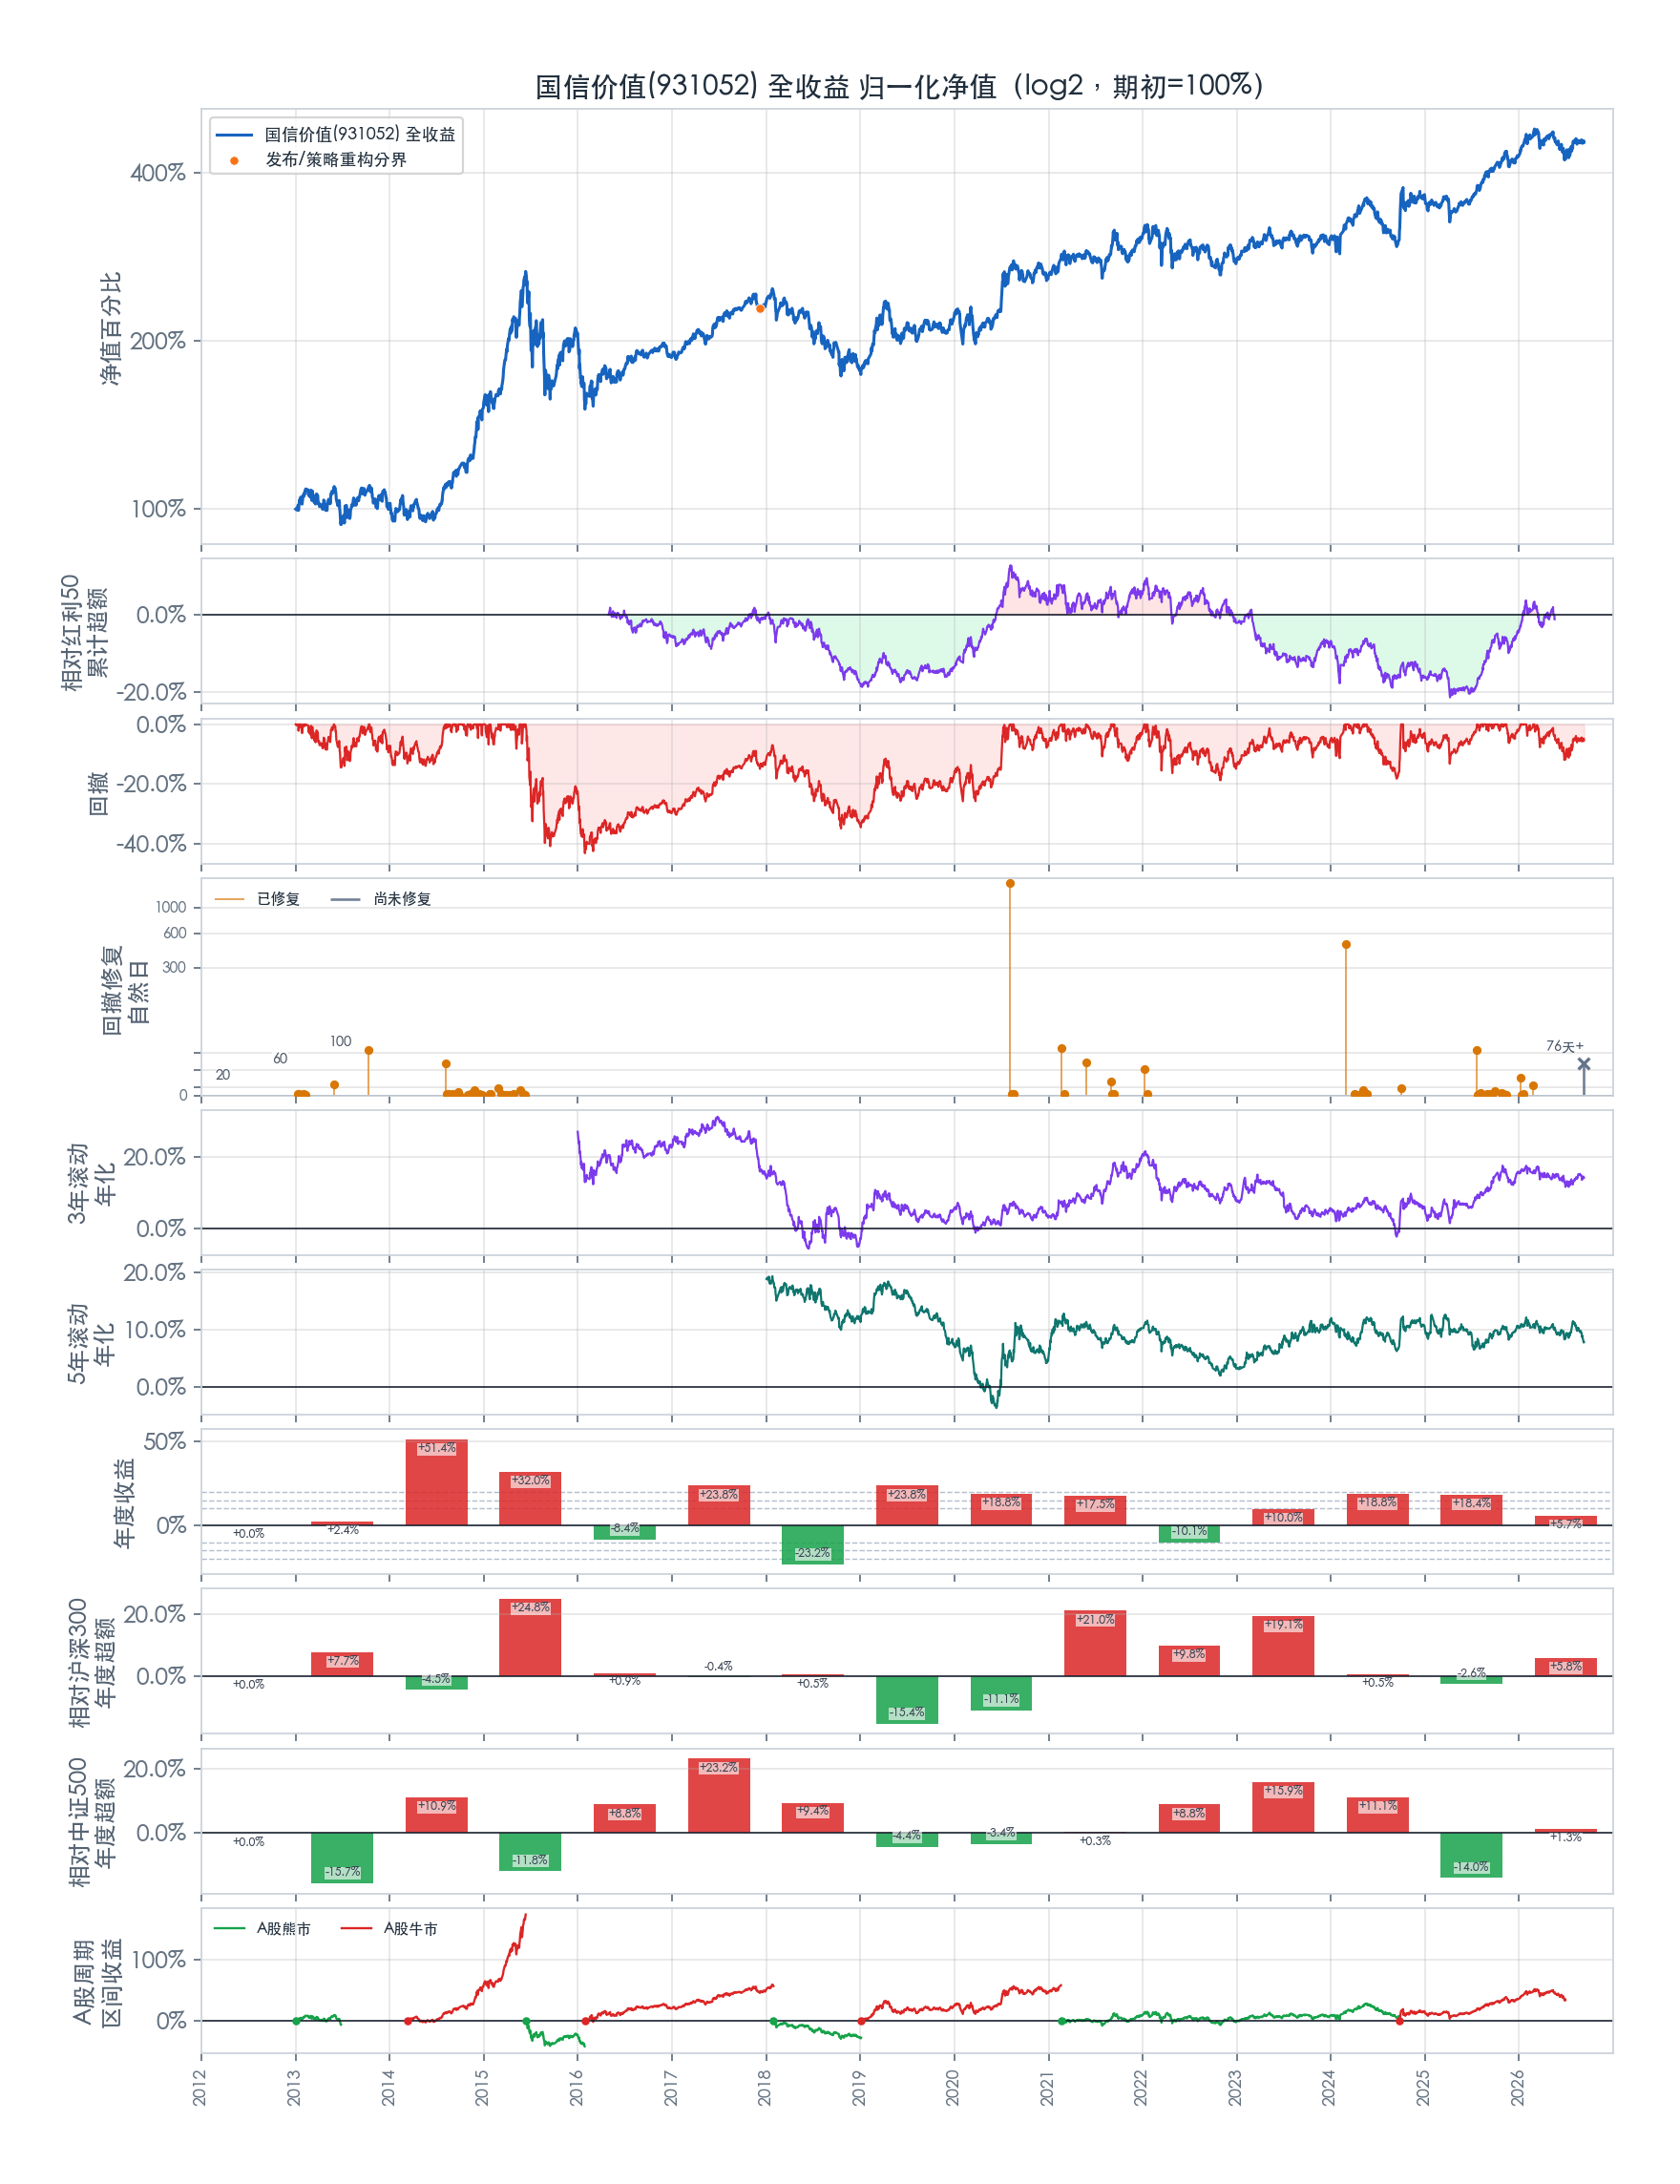
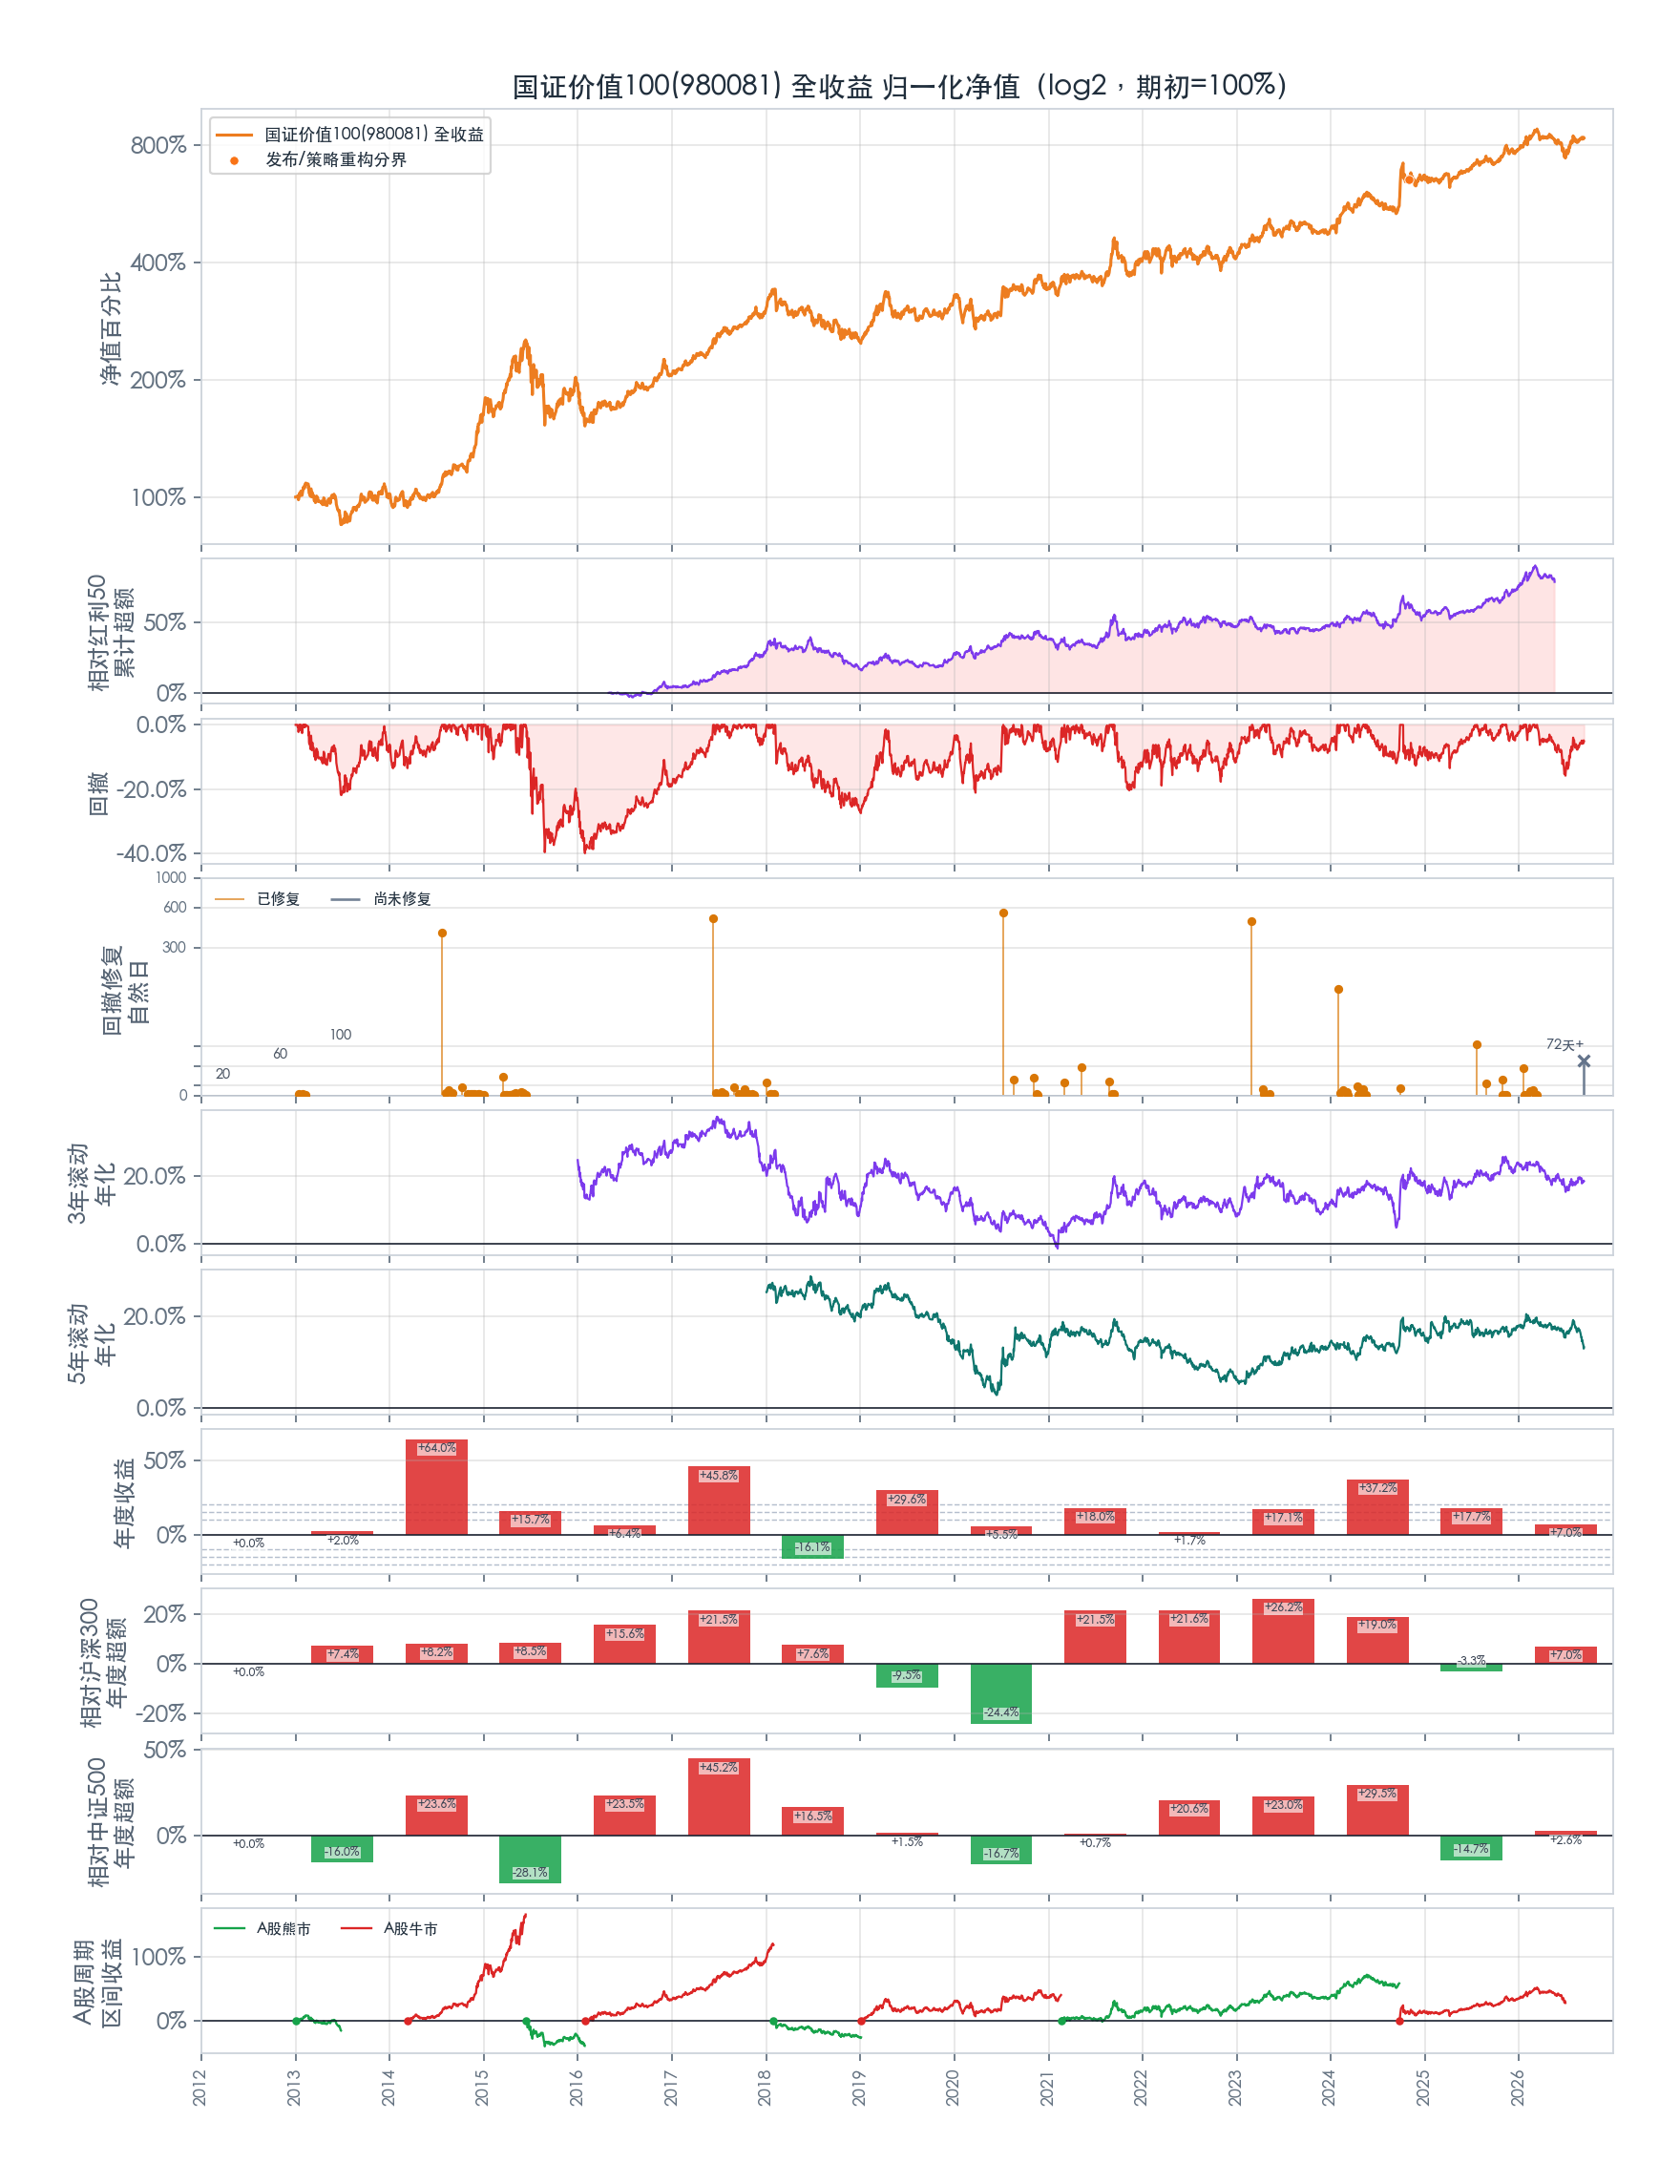
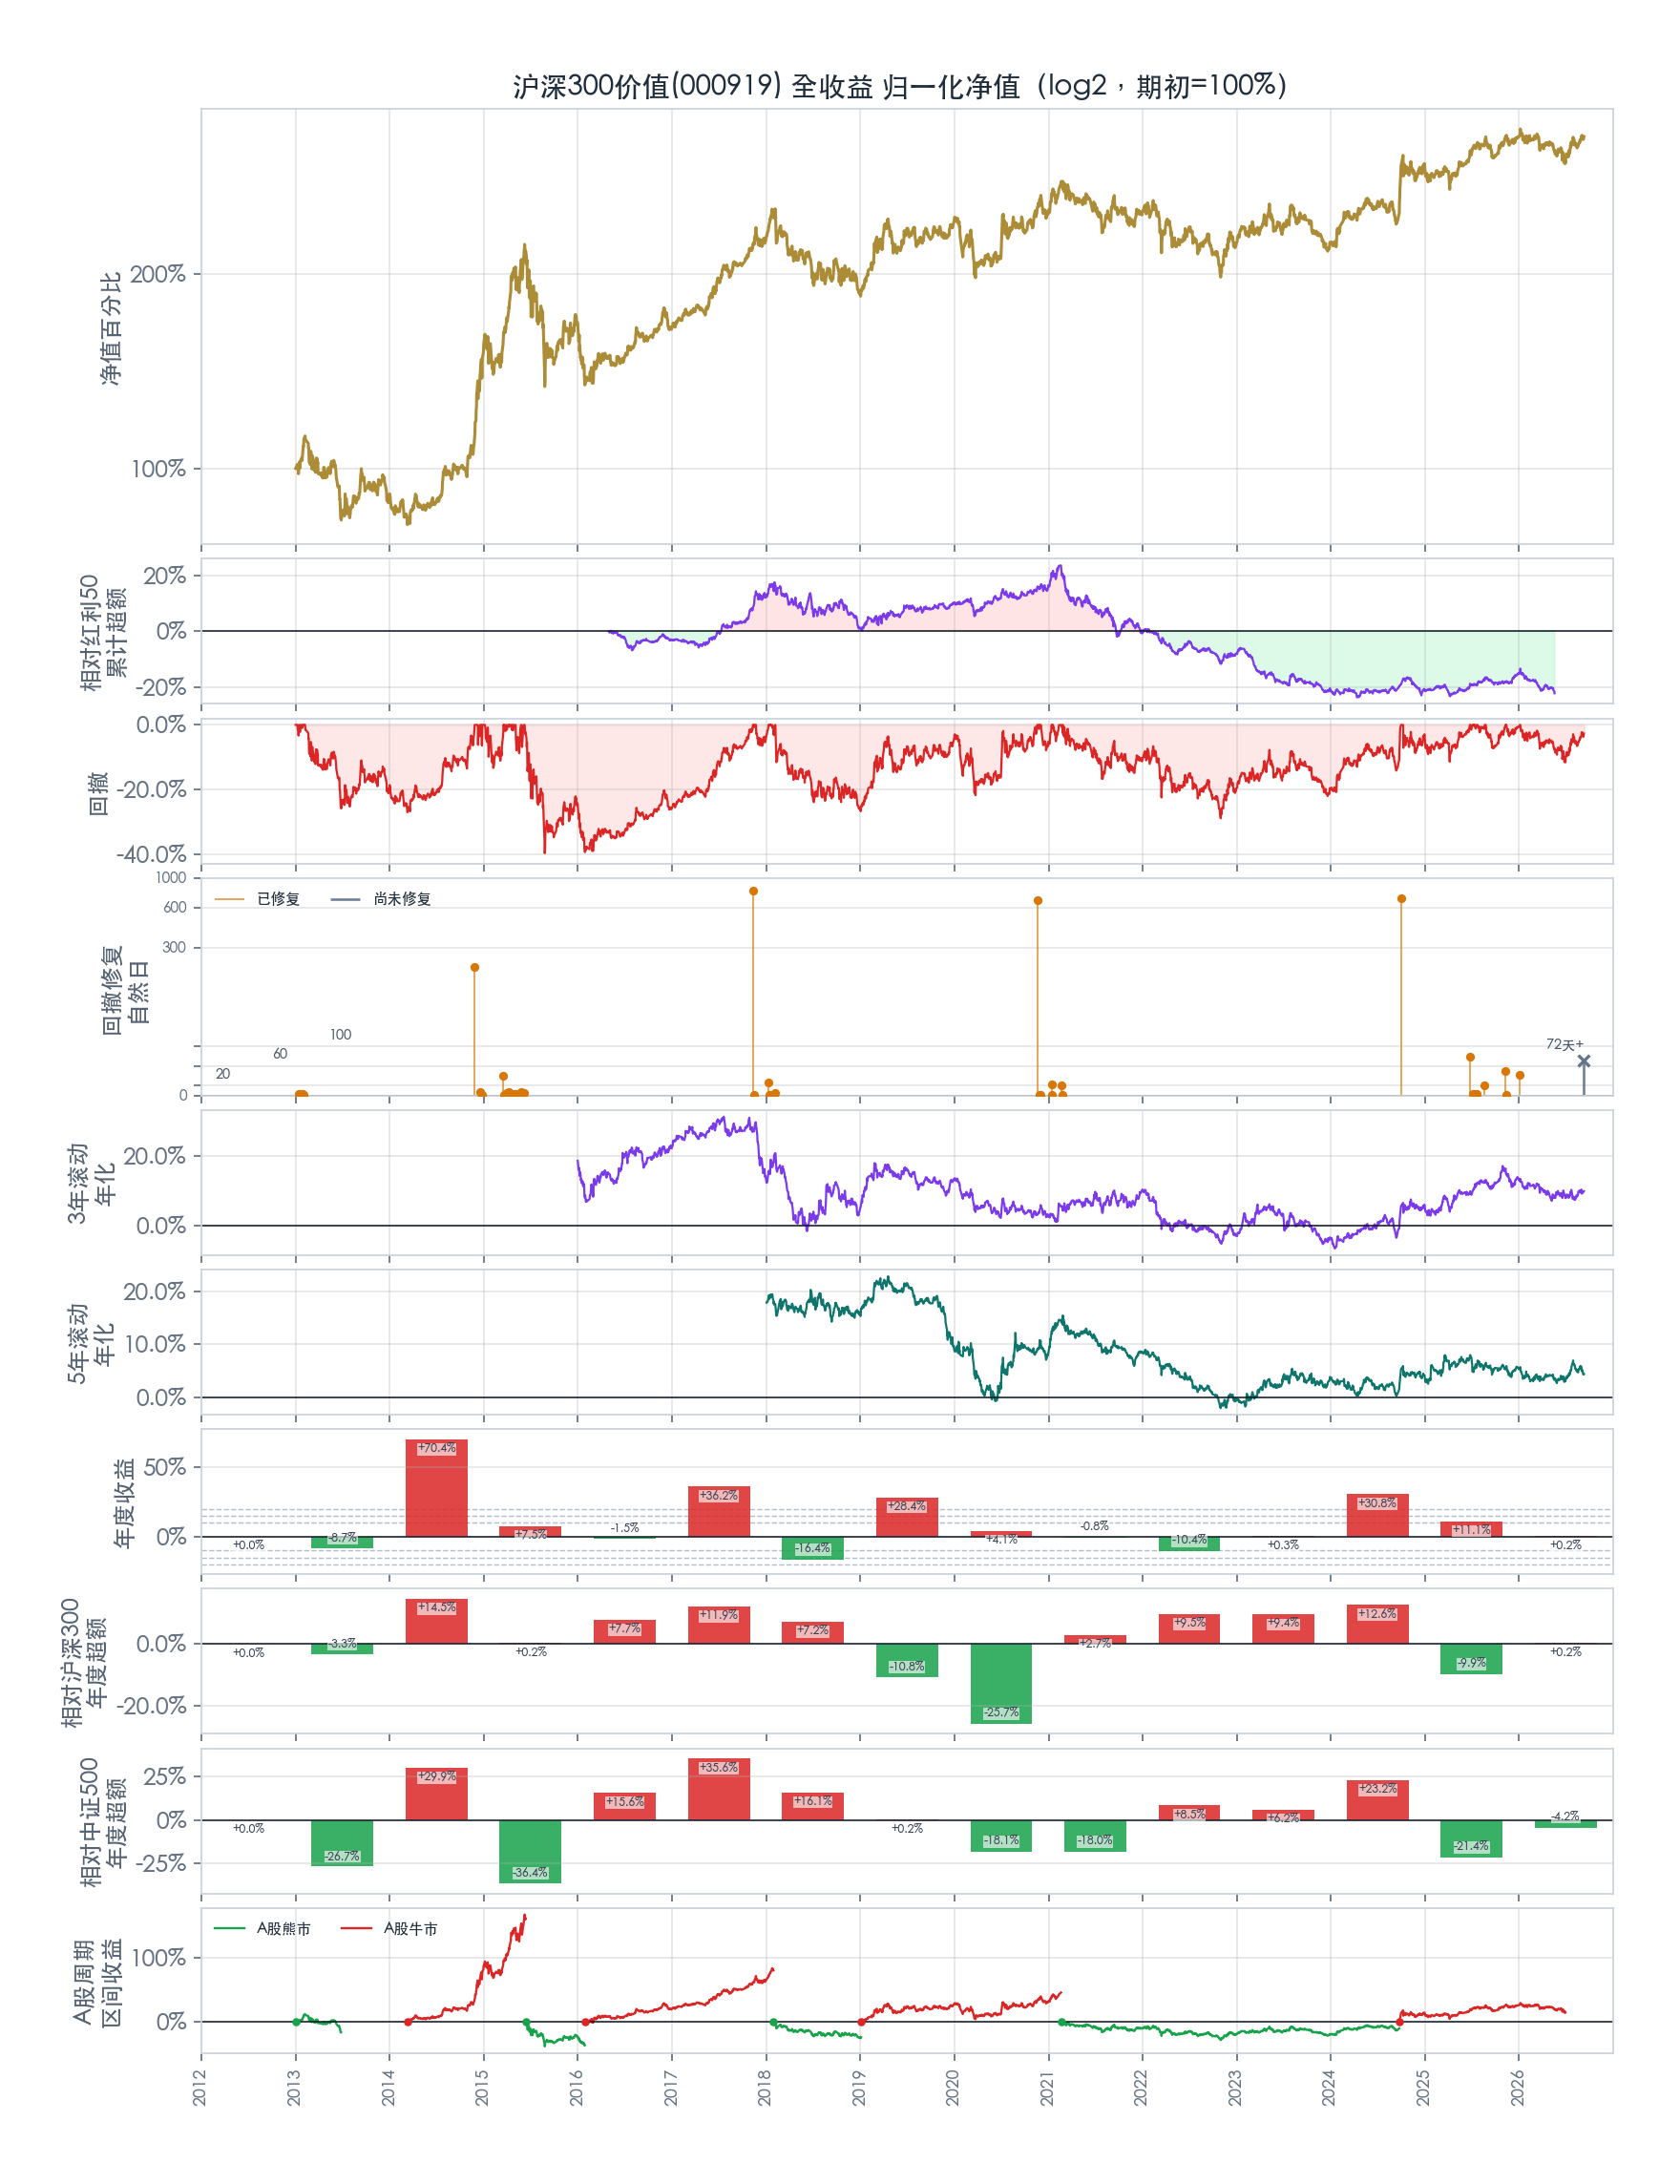
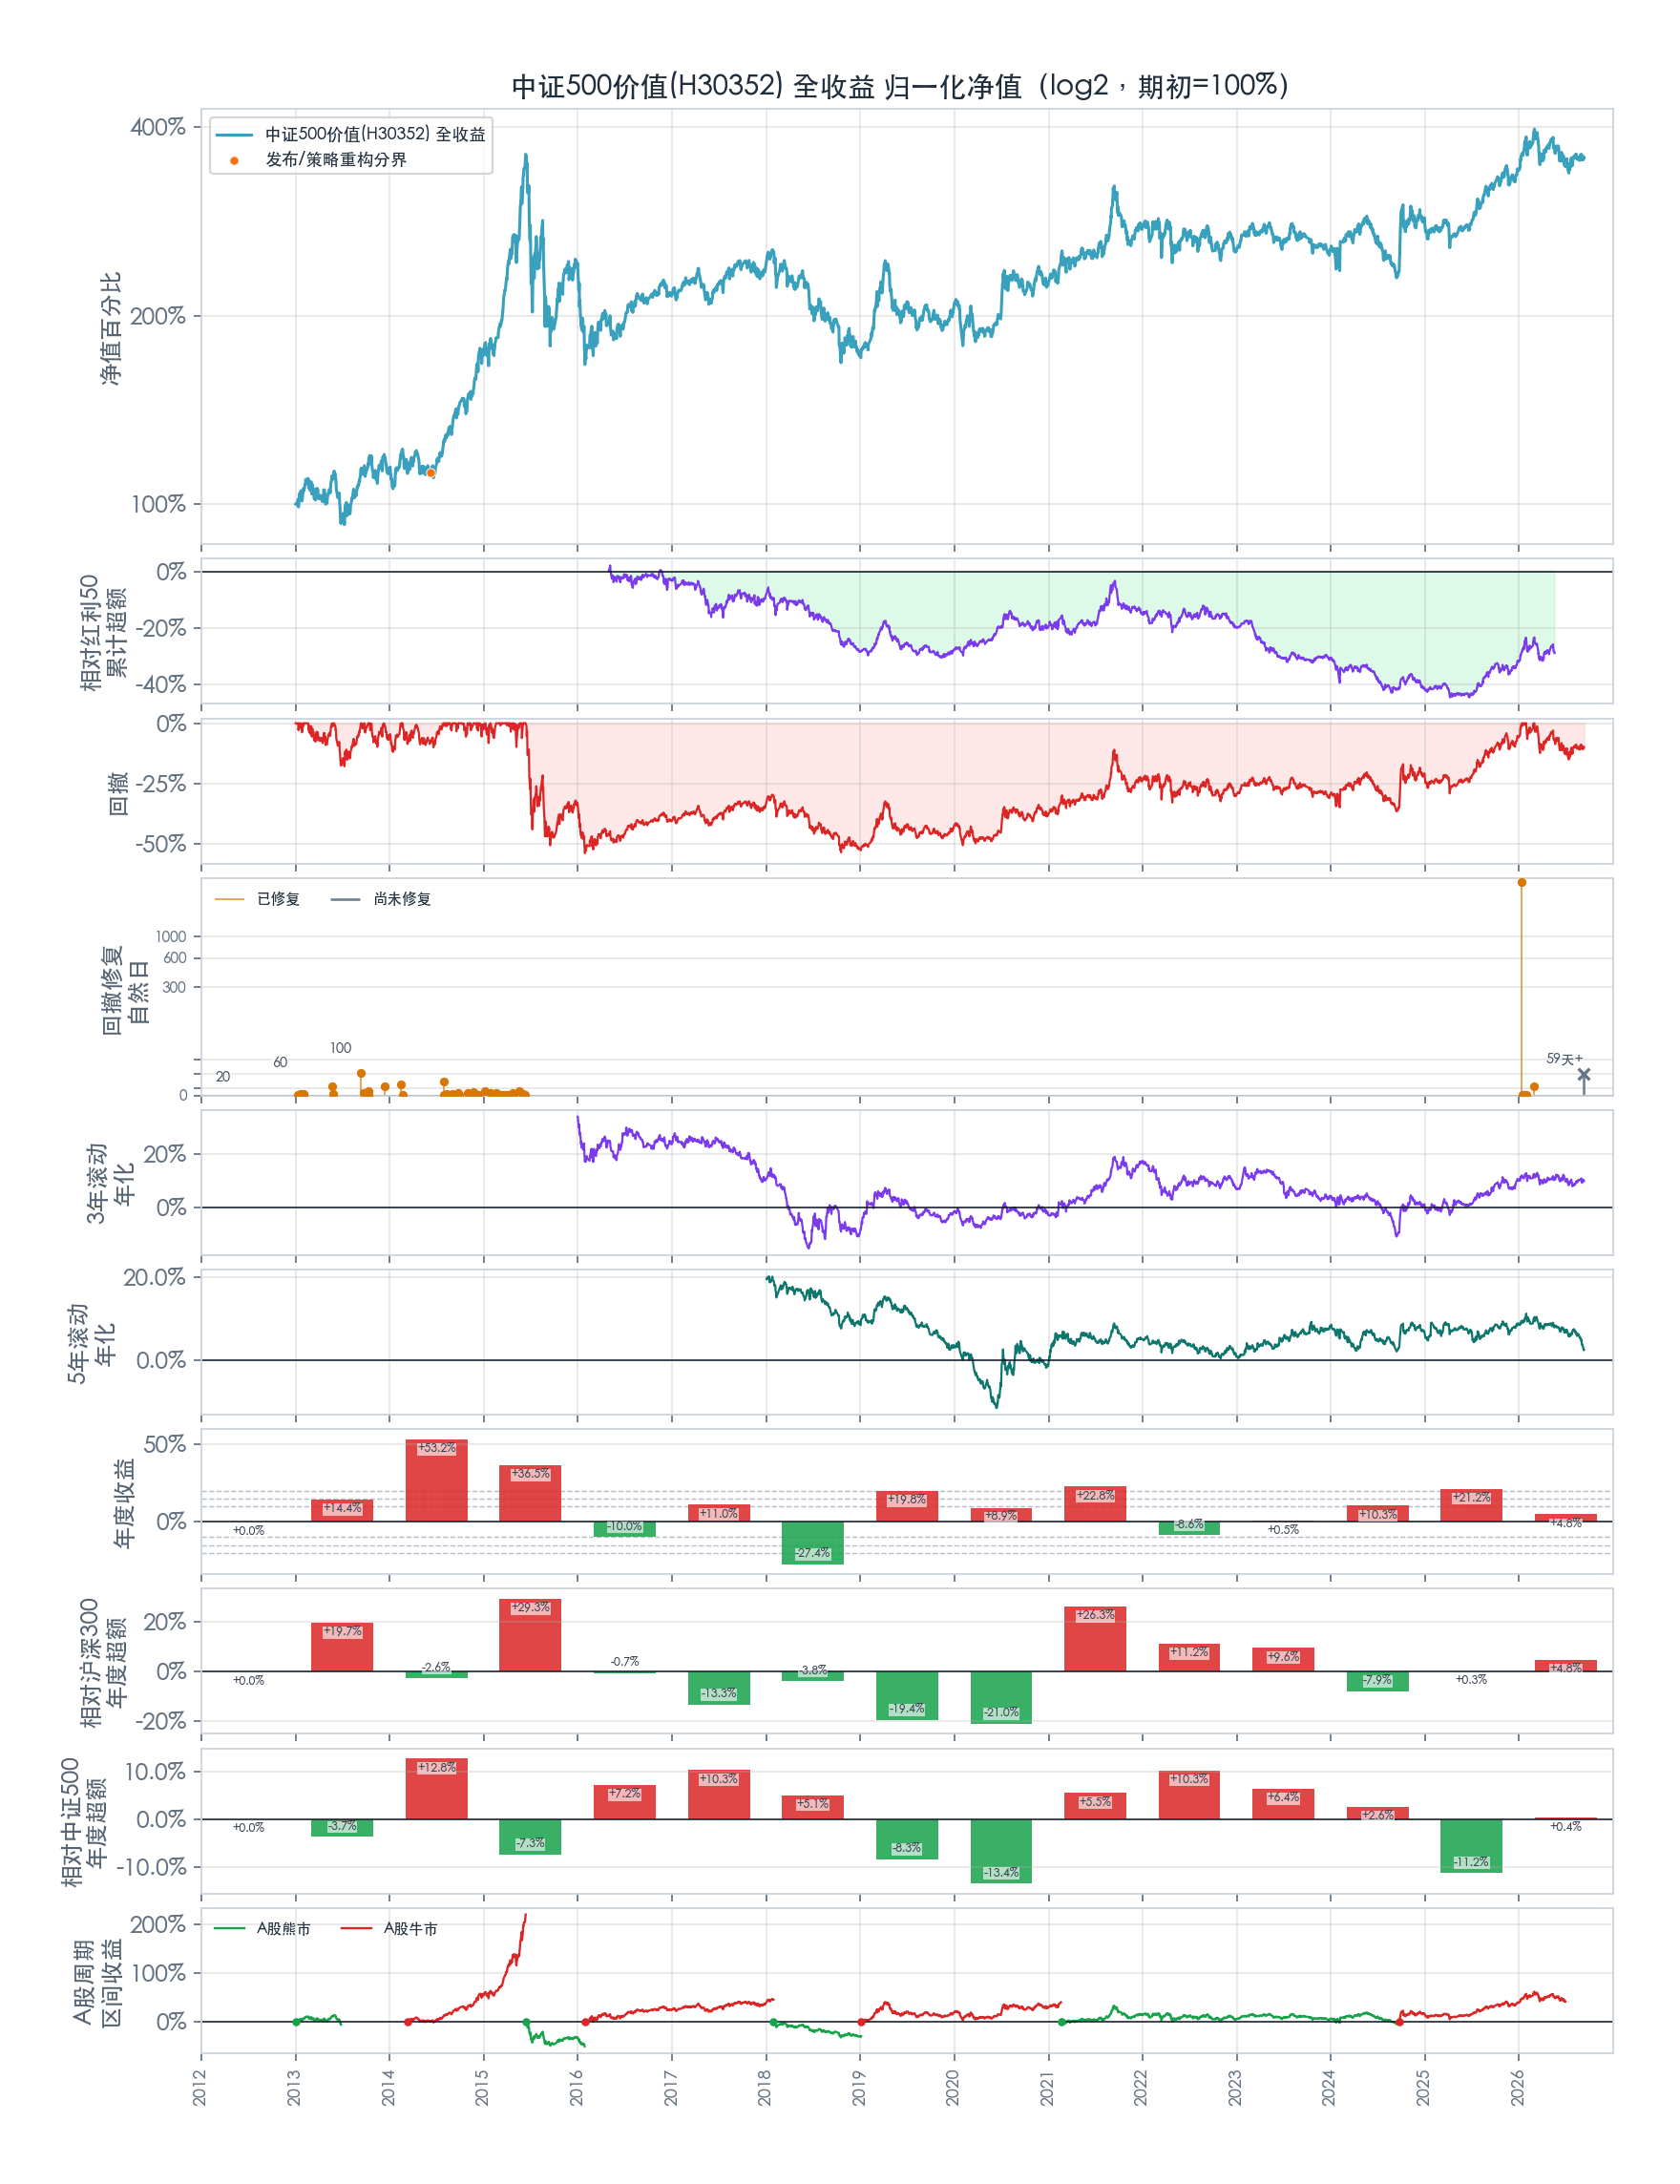
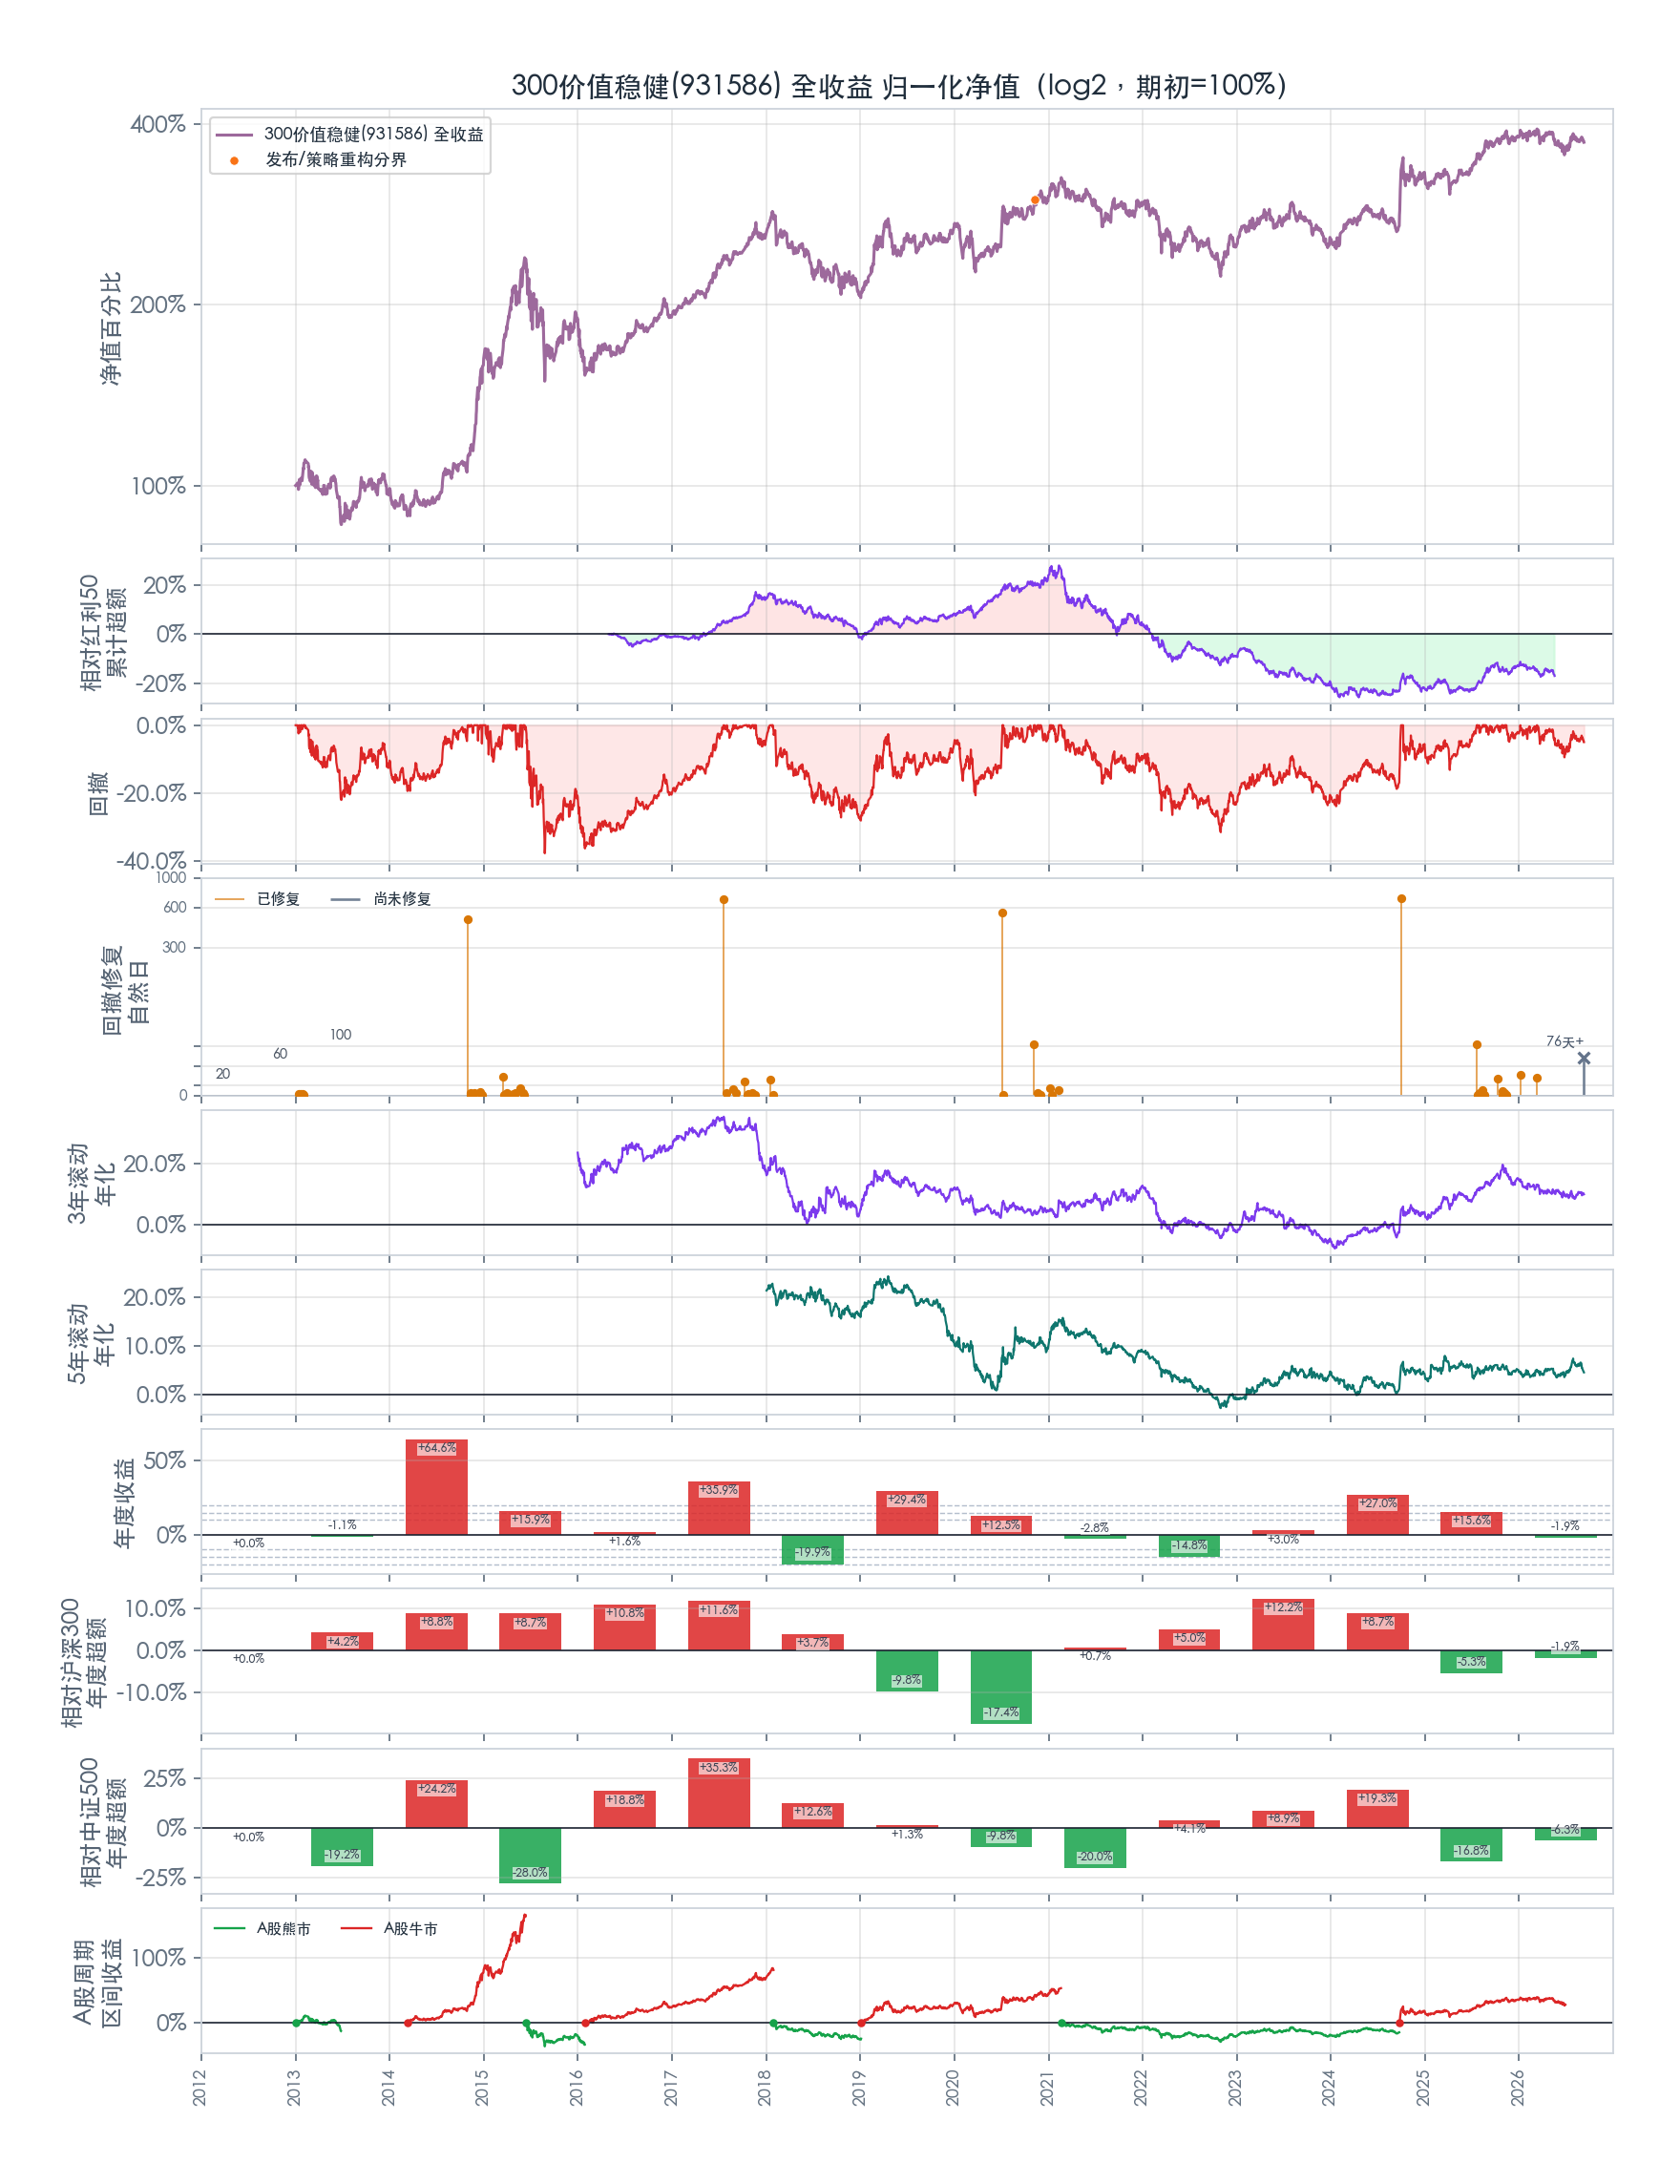
统一使用2012-12-31至2026-09-10的指数全收益序列,不是ETF实盘。各图共享同一时间范围,纵轴单位与高度按子图类型一致,数值范围按指数自适应。圆点标记发布或策略重构后的首个可用交易日,之前包含回溯数据。首尾不完整年度按实际区间计算。
相对红利低波50采用SPCLLHCT本地全收益快照,仅覆盖2016-04-29至2026-05-19,超额子图在此区间外留空;没有用ETF净值替代或延长基准。沪深300与中证500使用H00300、H00905全收益基准。累计超额为归一化净值之比减1;年度超额为两者当年收益率之差。
全收益代码:H21052;代表ETF:512040;发布/策略重构分界:2017-12-08。历史修订口径见说明。
全收益代码:480081;代表ETF:159263;发布/策略重构分界:2024-10-29。历史修订口径见说明。
全收益代码:H00919;代表ETF:562320;发布/策略重构分界:2008-01-21。历史修订口径见说明。
全收益代码:H20352;代表ETF:562330;发布/策略重构分界:2014-06-09。历史修订口径见说明。
全收益代码:931586CNY01;代表ETF:159510;发布/策略重构分界:2020-11-09。历史修订口径见说明。
全收益代码:931588CNY01;代表ETF:562530;发布/策略重构分界:2020-11-09。历史修订口径见说明。
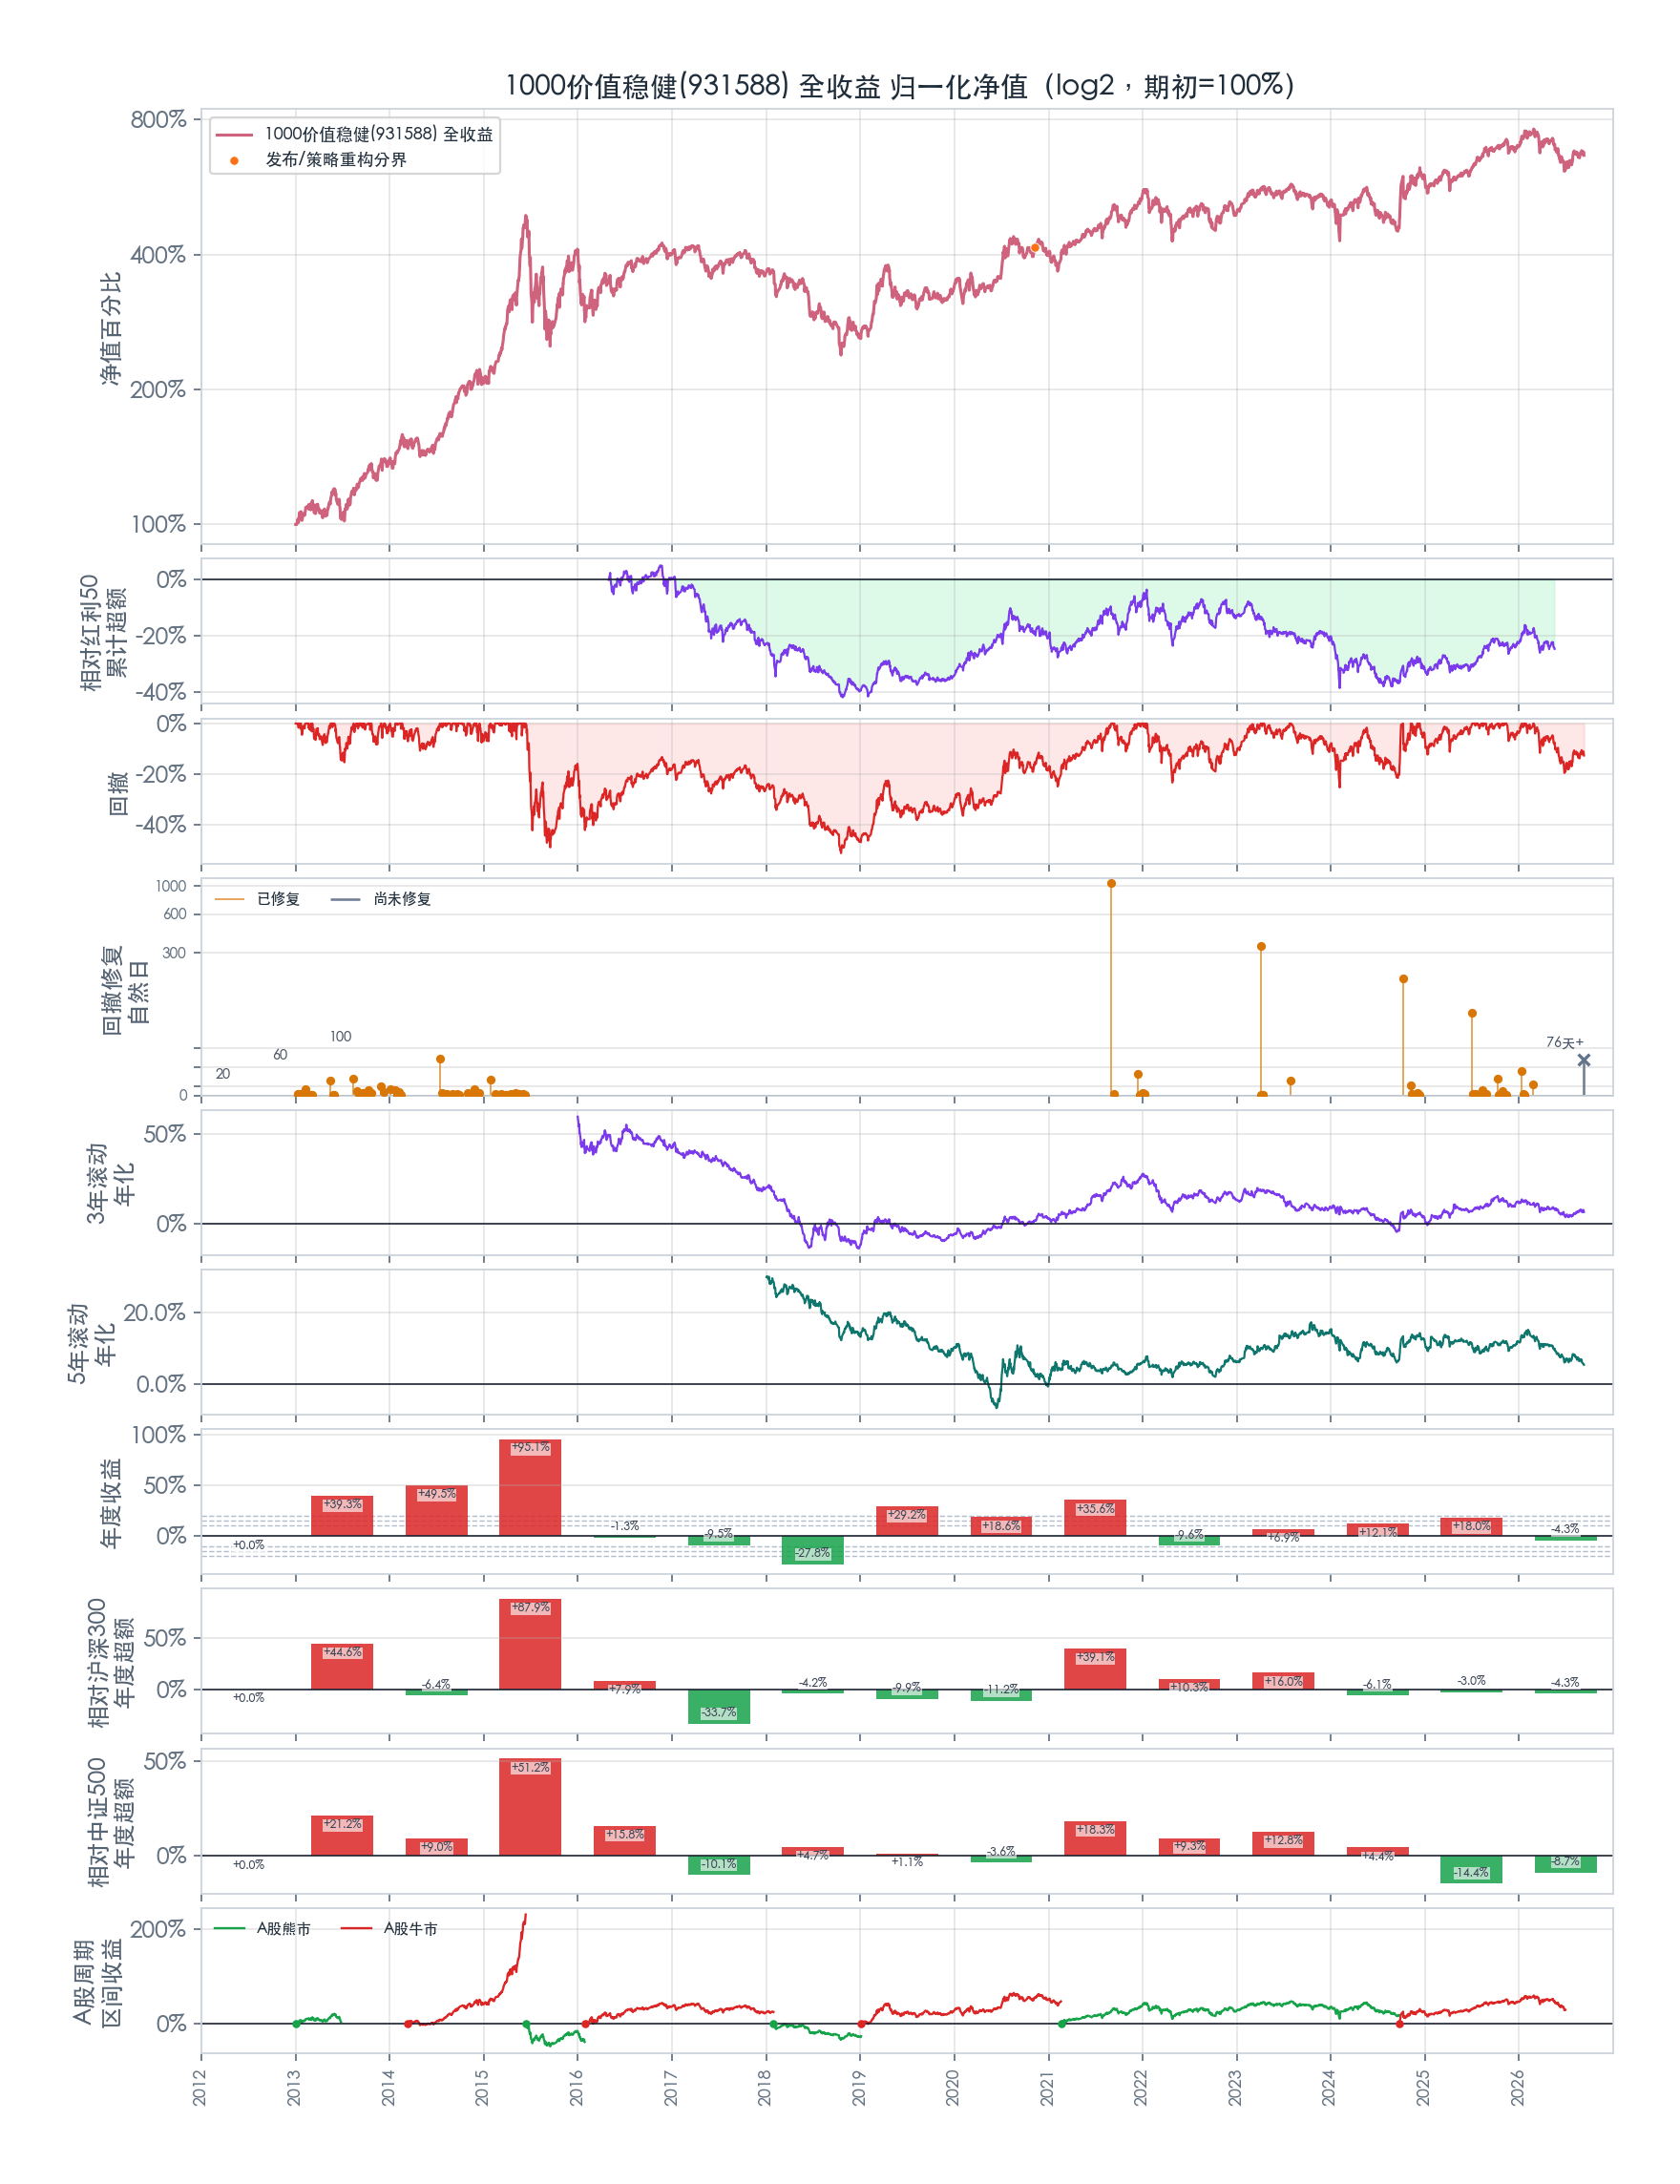
全收益代码:480092;代表ETF:159222;发布/策略重构分界:2024-08-15。历史修订口径见说明。
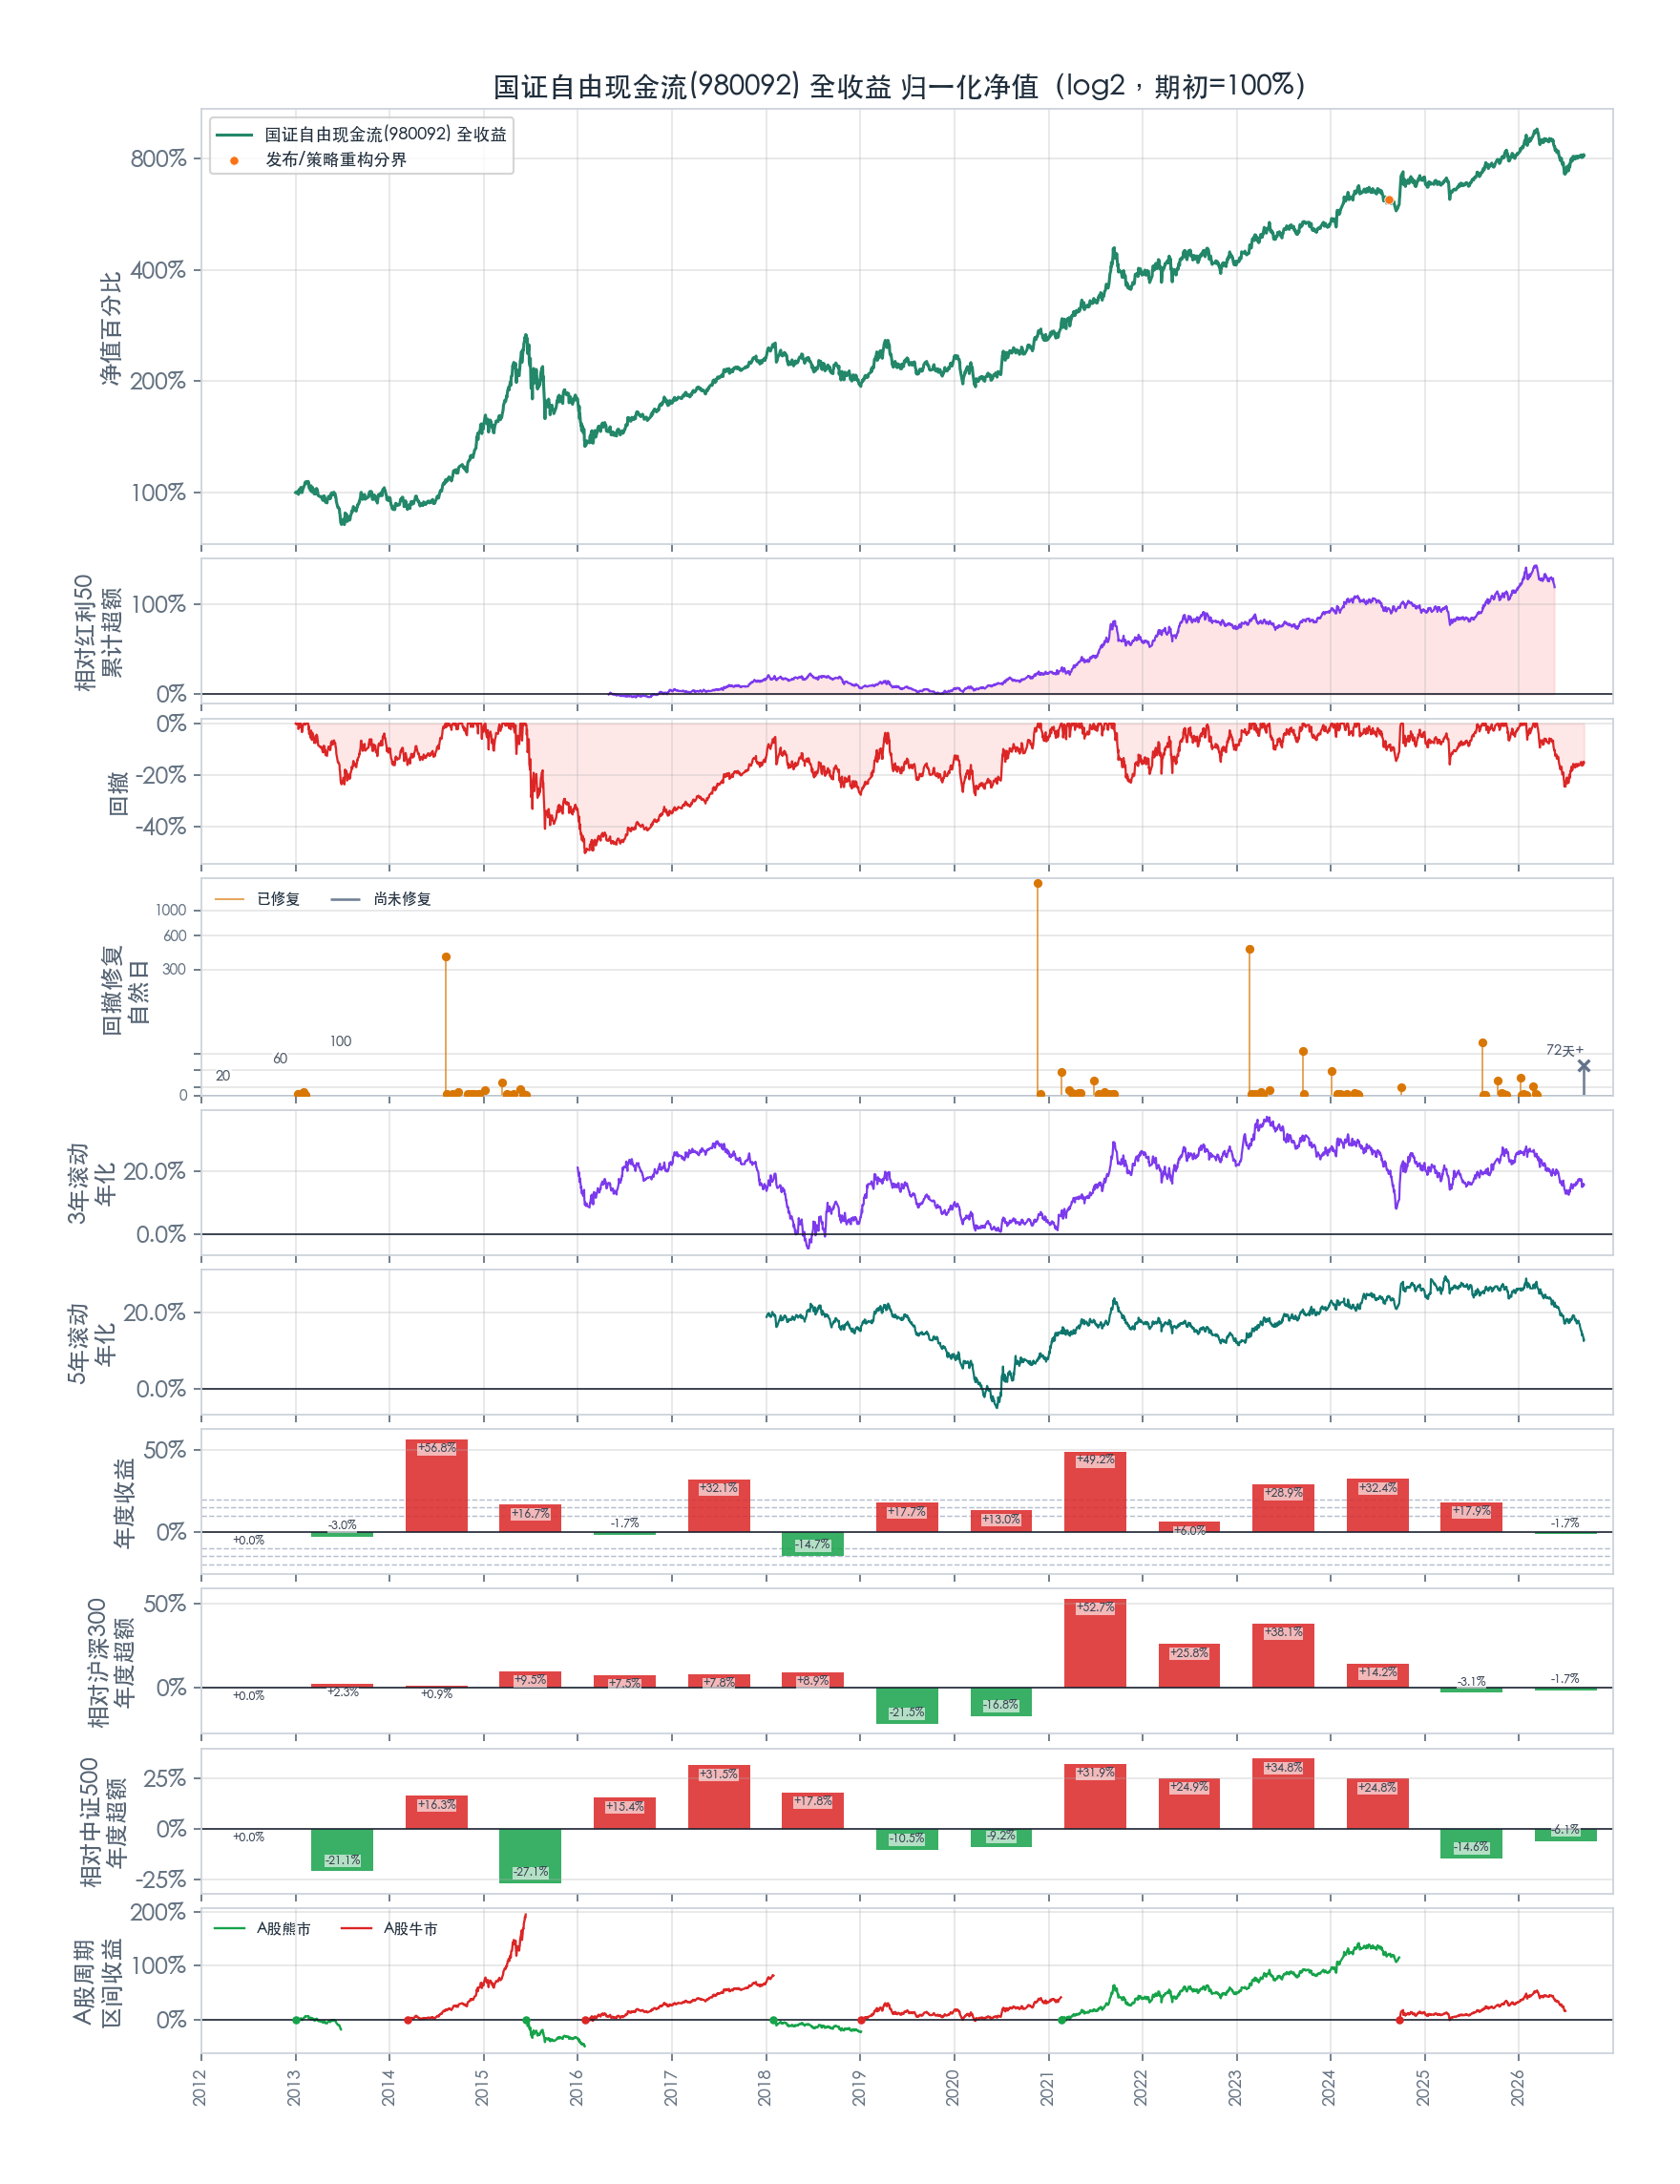
全收益代码:H00925;代表ETF:512750;发布/策略重构分界:2009-02-26。历史修订口径见说明。
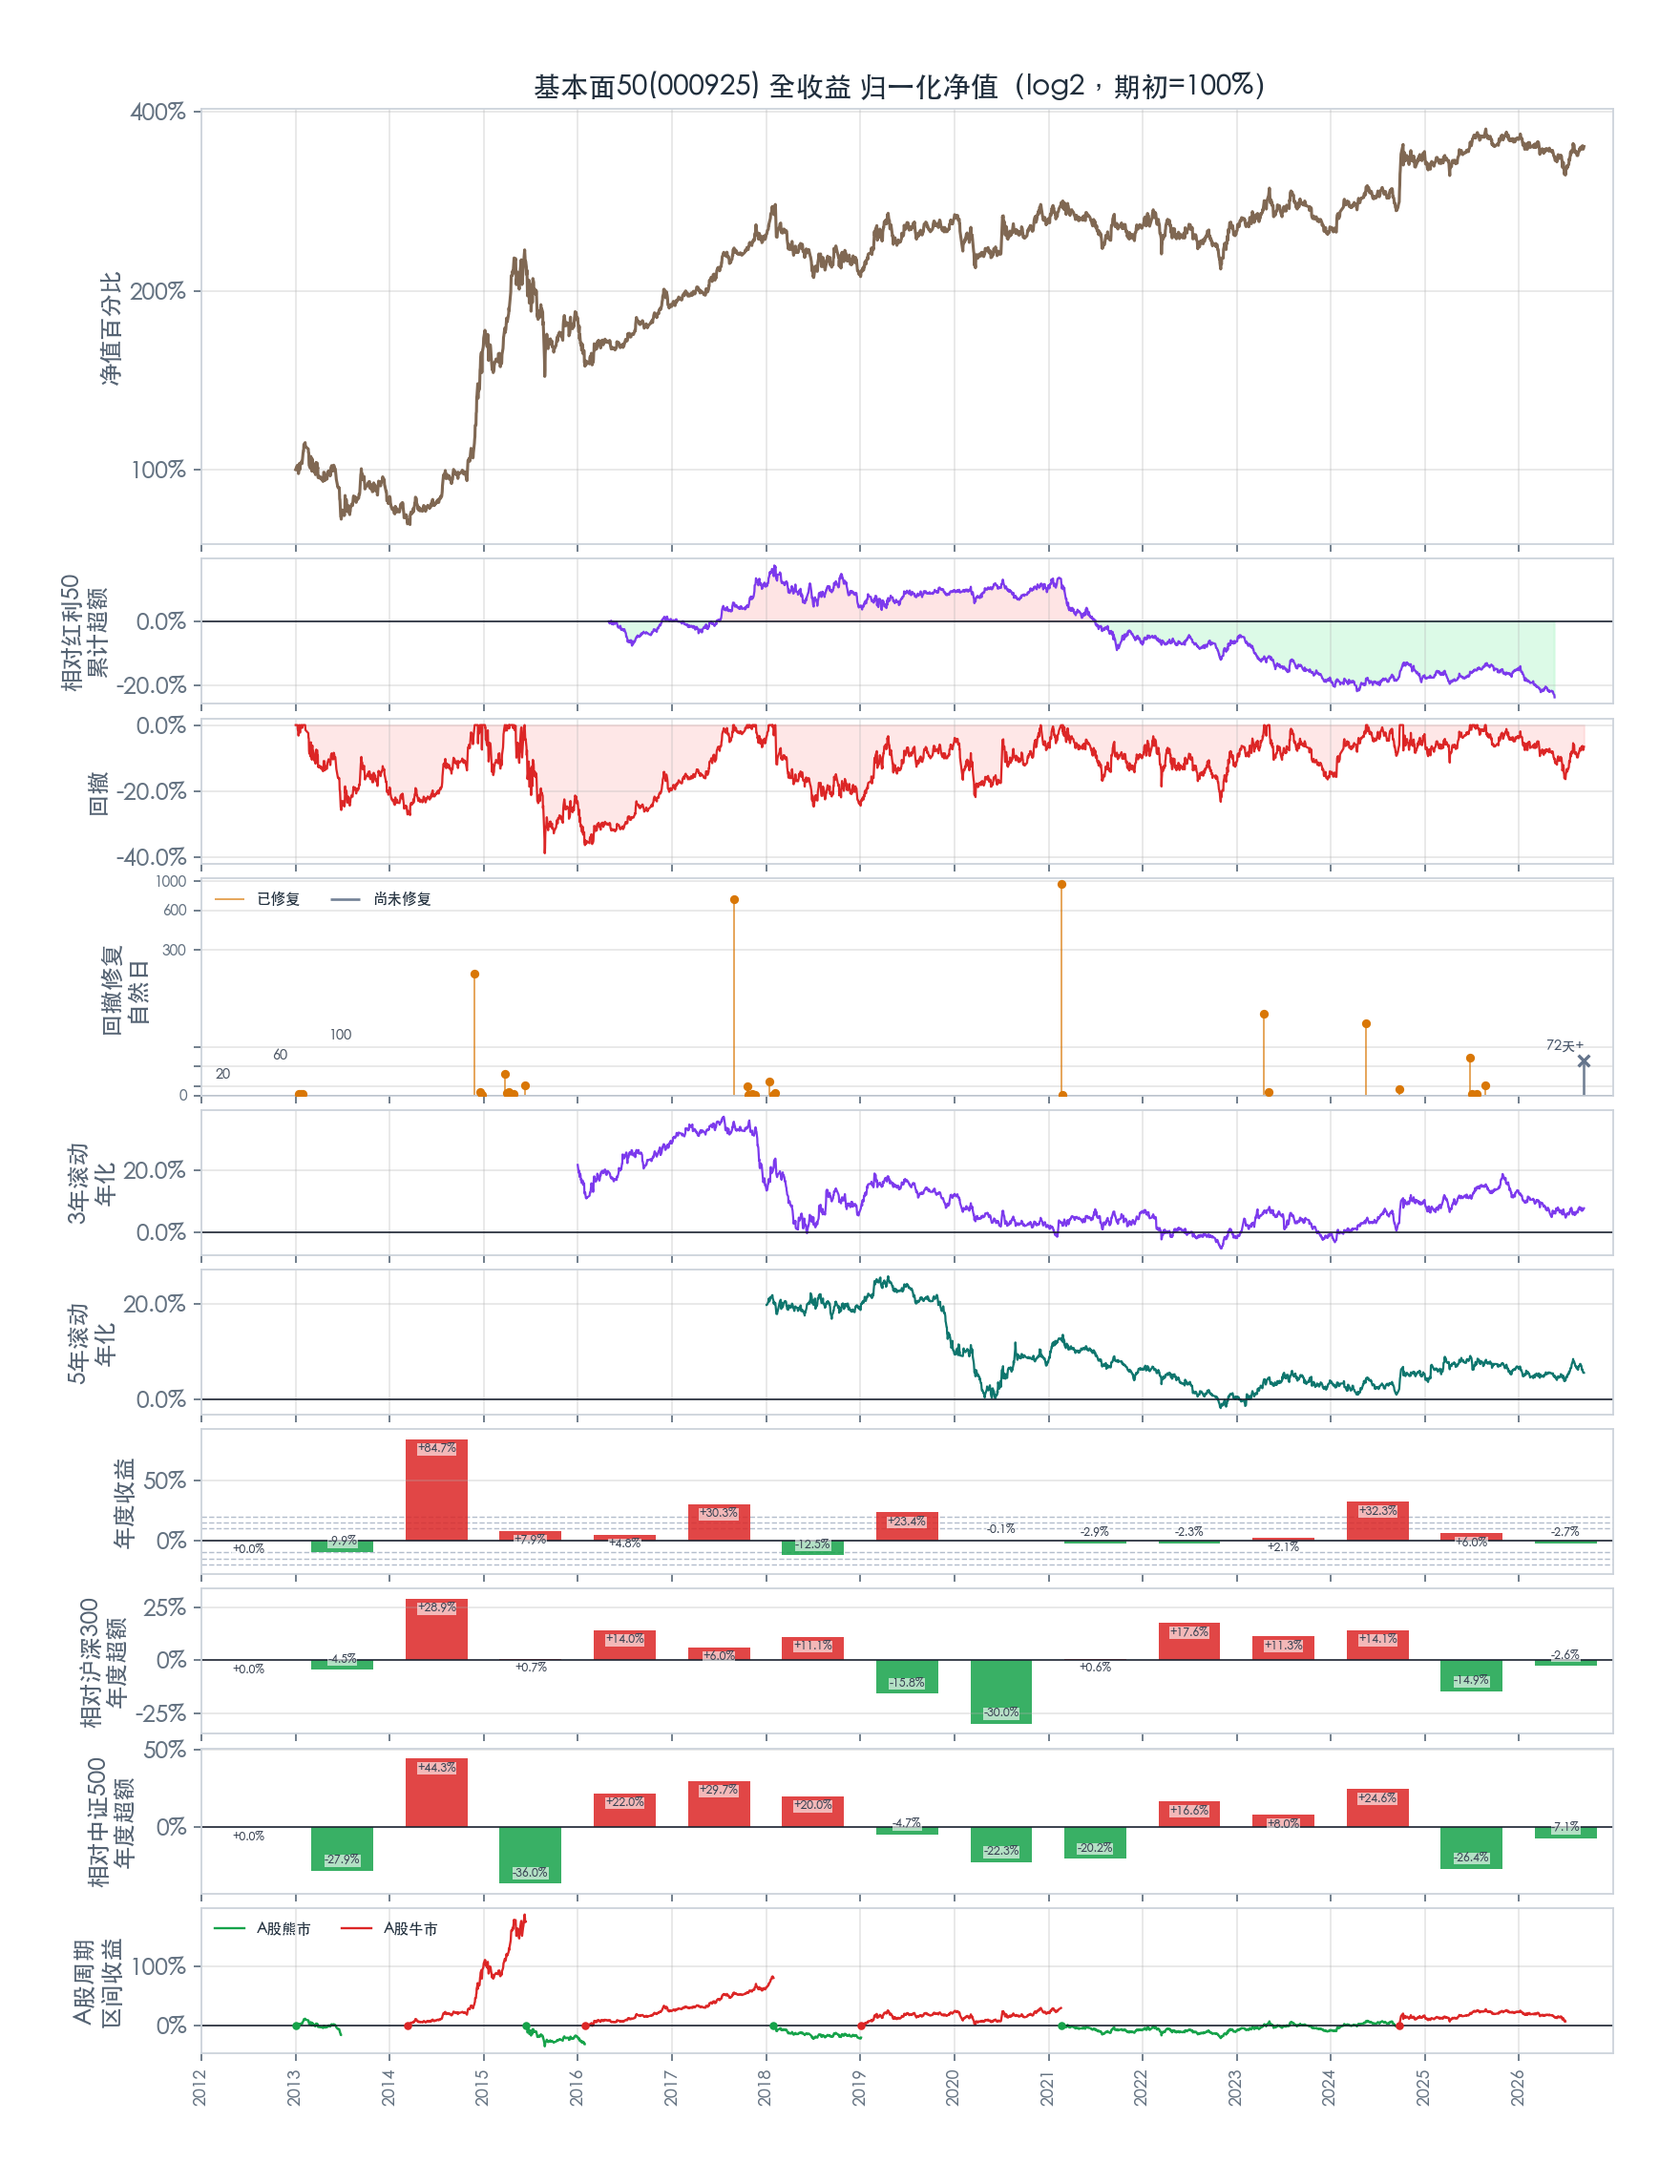
全收益代码:H20269;代表ETF:159525;发布/策略重构分界:2013-12-19。历史修订口径见说明。
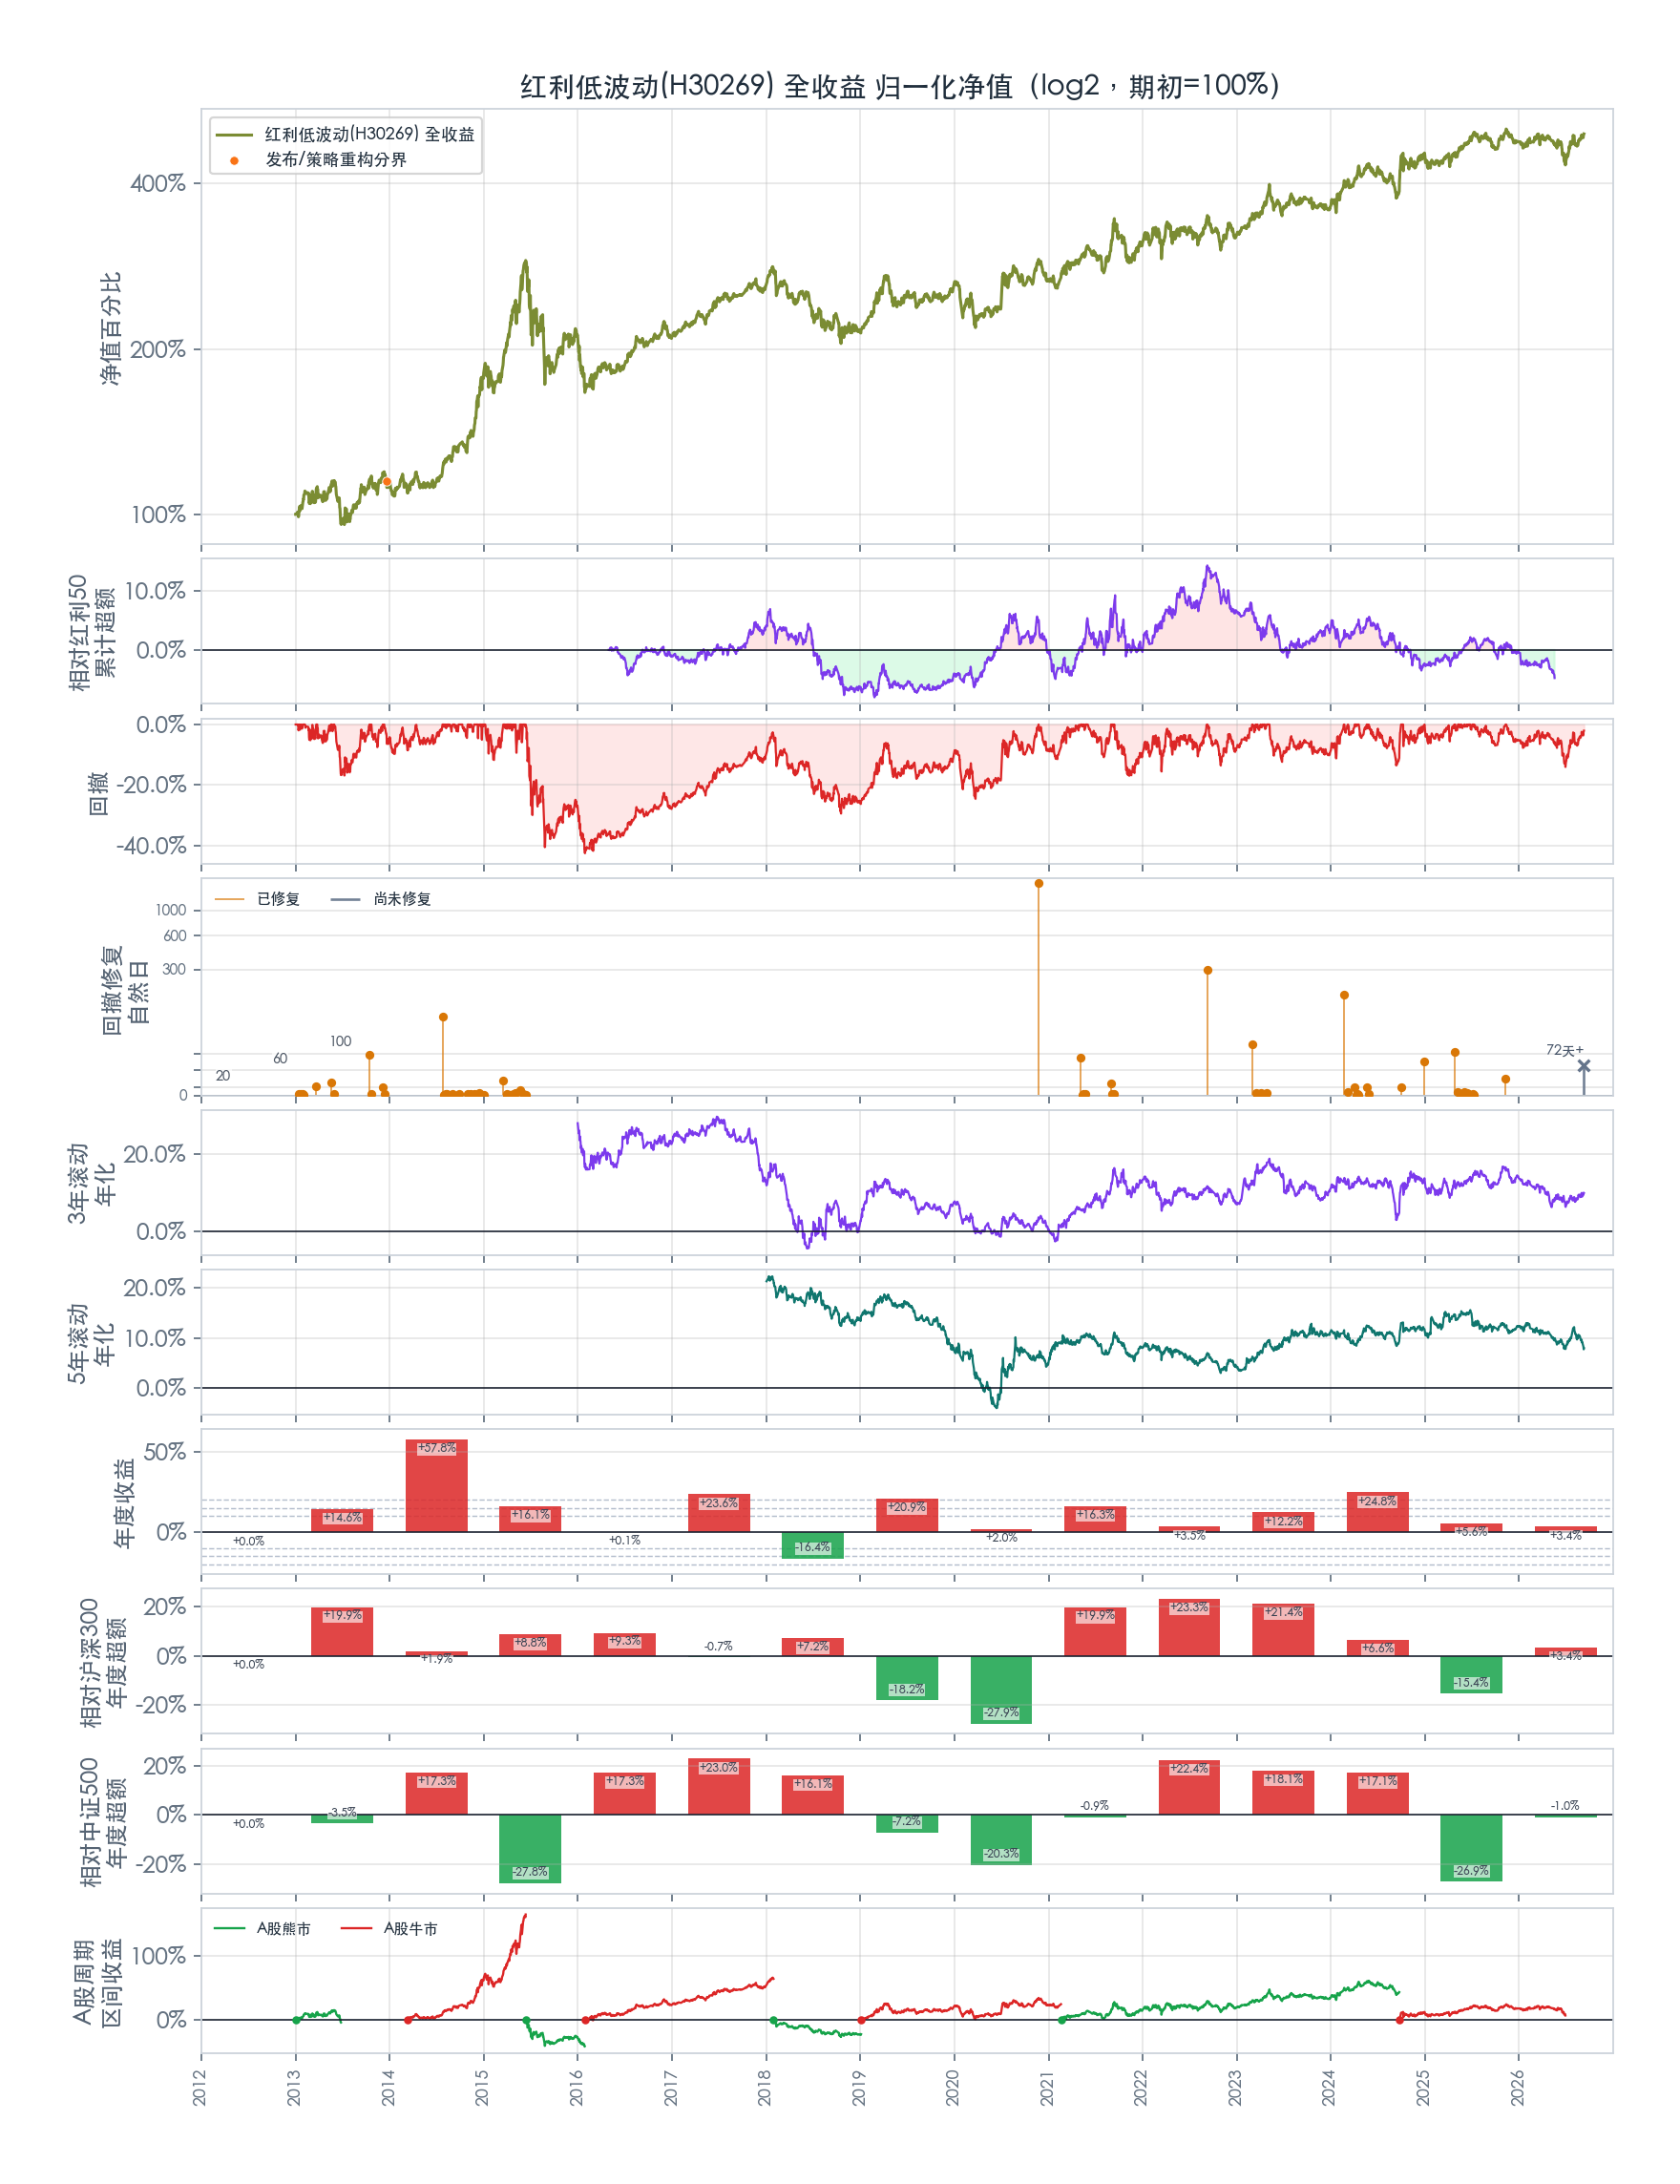
全收益代码:S00702;代表ETF:159910;发布/策略重构分界:2010-05-10。历史修订口径见说明。
数据来源:中证指数、国证指数、天天基金。详见同目录 methodology.md 和 CSV 数据。
本页为截至2026-09-10的分析快照。
# 价值策略 ETF 全收益曲线:数据与计算口径 数据截止:2026-09-10;提取日期:2026-09-11。覆盖此前整理的10只场内ETF,联接基金份额不重复纳入。 ## 三张图 报告顶部的编制规则表覆盖全部10条指数,列出选样空间、数量、核心因子、加权方式、集中度限制、调仓频率、缓冲区及官方方案链接。核验日期为2026-09-11;不同版本可能对应不同历史规则。来源片段位于 `assets/value_etf_sources/index_rules.html`。 1. **指数历史全收益,作为回测参考**:2012-12-31至2026-09-10,共同基日归一为1,对数纵轴。采用指数公司现在公开的全收益指数历史,不是自行以当前成份股倒推。包含回溯数据及发布后指数数据;不扣除ETF运作费用。为保证可比性,采用10条指数都具备数据的共同区间。 2. **ETF实盘完整区间**:各基金首个披露净值至2026-09-10,各自起点归一为1,图上展示累计收益(净值倍数减1)。起点不同,不能根据终点累计收益直接评价谁更优秀。包含基金成立后的建仓期。 3. **ETF实盘共同区间**:2025-06-30至2026-09-10,共同日期交集293个观察日,全部在2025-06-30归一为1。159263在该日成立,初期建仓可能影响与指数的偏离。 “实盘”指基金实际披露净值收益,并非二级市场收盘价收益,也不是某个投资者账户的已实现收益。已包含基金净值中扣除的管理费、托管费等费用,不另行重复扣费;未计投资者交易佣金、买卖价差及折溢价。 ## 指数回溯与发布后数据的分界 图1的虚线表示指数发布前回溯段;实线表示指数发布后的序列。对于2024年发生策略重构的国证价值100、国证自由现金流,分别以2024-10-29、2024-08-15分段,不能将原指数早年的发布日期当成新策略已经实盘运行的起点。菱形标记分界点。 这只是对公开历史序列的展示:指数发布后也可能修改规则;实线不意味着全段采用同一套现行规则。例如国信价值2022年的规则调整会影响历史解读。本次没有取得每个历史时点的完整方法版本、成份权重和当时可用财务数据,因此没有宣称完成“同一现行规则、无前视偏差”的独立回测,也没有将指数历史拼接成ETF成立前的模拟净值。 ## ETF和指数映射 |ETF|策略简称|价格指数代码|全收益指数代码|ETF首个净值日期|图1分界日期| |---|---|---|---|---|---| |512040|国信价值|931052|H21052|2018-11-07|2017-12-08| |159263|国证价值100|980081|480081|2025-06-30|2024-10-29| |562320|沪深300价值|000919|H00919|2022-12-29|2008-01-21| |562330|中证500价值|H30352|H20352|2023-04-07|2014-06-09| |159510|300价值稳健|931586|931586CNY01|2023-07-31|2020-11-09| |562530|1000价值稳健|931588|931588CNY01|2022-07-28|2020-11-09| |159222|国证自由现金流|980092|480092|2025-04-09|2024-08-15| |512750|基本面50|000925|H00925|2019-05-23|2009-02-26| |159525|红利低波动|H30269|H20269|2024-05-07|2013-12-19| |159910|深证基本面120|399702|S00702|2011-08-01|2010-05-10| ## 分红再投资与拆分处理 首个已披露单位净值作为起点,而不是强行假设该日单位净值为1。财富指数设为W₀=1。 - 无分红拆分时:Wₜ = Wₜ₋₁ × NAVₜ / NAVₜ₋₁。 - 现金分红时:Wₜ = Wₜ₋₁ × (NAVₜ + 每份现金分红) / NAVₜ₋₁,等价于按除息日净值将分红再投资。 - 份额拆分时:Wₜ = Wₜ₋₁ × (NAVₜ × 拆分比例) / NAVₜ₋₁。 本批数据记录到512040两项事件:2023-10-10每份拆为2份;2023-12-13每份派现金0.104元。其余9只在所取历史中未出现分红/拆分事件,单位净值与累计净值终值一致。 没有使用累计净值之比代替分红再投资收益,也没有直接累计平台四舍五入后的日涨幅。首次披露后暂为周频的建仓期按真实披露点连线,没有补造日净值。共同区间采用真实日期交集,不前向填充。 ## 数据来源 ### 各指数分析子图 三张比较图后,为每条指数增加与资产配置报告相同的十面板:全收益净值、相对红利低波50累计超额、回撤、回撤修复时间、三年和五年滚动年化、年度收益、相对沪深300和中证500的年度超额、A股牛熊区间收益。调用 `investment/backtest_quarterly_allocation.py` 的 `plot_performance_panels`,不另写一套指标算法。 十条指数统一取2012-12-31至2026-09-10,画布尺寸、各面板高度、左右边界和时间刻度完全一致;不同指标及不同指数的纵轴范围自适应。首尾不足一年的年度柱按实际区间计算。牛熊区间是已有回测的人为分段,不是可事先交易的信号。修复时间沿用回测定义,按谷底至恢复前高的自然日计算,未修复标注“天+”;不等同于从前高起算的总水下时间。 超额基准快照在 `assets/value_etf_sources/analysis_benchmarks.csv`:H00300、H00905从2026-09-11本地中证接口缓存迁入,截止2026-09-10;SPCLLHCT从已有红利指数报告迁入,可用区间为2016-04-29至2026-05-19,区间外不绘制超额,不补造数据。它们均为全收益口径。累计超额为同基点财富之比减1,年度超额为同区间年度收益率相减。 生成图片位于 `index_analysis/`。原始 `data_and_methodology.zip` 是历史归档,不包含本次新增规则和子图,复现新版以项目脚本及项目内数据为准。 - [天天基金净值源示例:512040](https://fund.eastmoney.com/pingzhongdata/512040.js):替换路径中的ETF代码取得各只数据,使用Data_netWorthTrend中的单位净值及unitMoney分红拆分记录;Data_ACWorthTrend用于交叉检查。 - [中证指数全收益历史接口示例](https://www.csindex.com.cn/csindex-home/perf/index-perf?indexCode=H21052&startDate=20040101&endDate=20260910):使用tradeDate、close及返回的全收益指数名称;其余代码见映射表。请求起点可能出现补出的占位值,图1使用2012-12-31起真实共同区间,未纳入2004-01-01占位记录。 - [国证价值100全收益数据](https://hq.cnindex.com.cn/market/market/getIndexDailyDataWithDataFormat?indexCode=480081&startDate=2012-01-01&endDate=2026-09-10&frequency=day)。 - [国证自由现金流全收益数据](https://hq.cnindex.com.cn/market/market/getIndexDailyDataWithDataFormat?indexCode=480092&startDate=2004-01-01&endDate=2026-09-10&frequency=day)。 - [国证自由现金流2024年修订公告](https://www.cnindex.com.cn/zh_information/notices_news/2024y/202408/P020240809382160400833.pdf)。 - [国证价值100修订日期说明](https://www.jiemian.com/article/14289977.html)。 - [国信价值官方单张](https://oss-ch.csindex.com.cn/static/html/csindex/public/uploads/indices/detail/files/zh_CN/931052factsheet.pdf)、[300价值](https://oss-ch.csindex.com.cn/static/html/csindex/public/uploads/indices/detail/files/zh_CN/000919factsheet.pdf)、[500价值](https://oss-ch.csindex.com.cn/static/html/csindex/public/uploads/indices/detail/files/zh_CN/H30352factsheet.pdf)、[1000价值稳健](https://oss-ch.csindex.com.cn/static/html/csindex/public/uploads/indices/detail/files/zh_CN/931588factsheet.pdf)。 ## 校验与导出 ### 项目内离线复现 生成脚本位于 `scripts/generate_value_etf_report.py`,所用20份原始API快照位于 `assets/value_etf_sources/`,网页、图片和CSV产物位于 `assets/value_etf_comparison/`。路径按脚本所在项目定位,不依赖启动目录或原临时目录。 在项目根目录执行: ```sh .venv/bin/python scripts/generate_value_etf_report.py ``` 依赖:numpy、pandas、matplotlib、plotly;中文图片需要系统具备中文字体。可用 `--out tmp/value_etf_reproduction` 指定校验输出目录。该脚本离线重算截至2026-09-10的固定快照,不请求最新行情。原压缩包保留原始交付结构,其 `work/draw_returns.py` 是归档版本;项目复现使用上述脚本。 已核对全部10条全收益指数代码和数据名称、时间唯一性、共同起止日期、分红拆分后的日收益与平台日涨幅。长历史共同区间含3326个观察日。2025年复算:512040基金收益18.00899%,其全收益指数18.42092%,国证价值100全收益指数17.72598%。全部PNG已检查中文、坐标、曲线和图例。 - etf_total_returns.html:离线交互版,内嵌Plotly,无需联网加载绘图脚本。 - 01/02/03开头的PNG:三张2400×1350图片。 - index_total_return_levels.csv:全收益指数原始点位;列名用对应ETF代码。 - index_total_return_common_base.csv:图1使用的归一化序列。 - etf_total_return_full.csv:图2使用的各自完整复权净值序列;未成立时留空。 - etf_total_return_common.csv:图3使用的共同区间归一化序列。 - etf_nav_adjustments.csv:原始单位净值、分红、拆分比率及计算后财富指数。 - return_summary.csv:区间收益、年化收益和区间内最大回撤。年化按365.25天计算,最大回撤按观察点的累计历史高点计算。收益字段是小数,例如0.264837代表26.4837%。 - distribution_split_events.csv:事件清单。 - data_and_methodology.zip:以上CSV、说明、绘图脚本与所用原始API快照。解压后在该目录安装pandas、matplotlib、plotly,运行python work/draw_returns.py可复现;中文字体须系统具备。